L’assurance-vie luxembourgeoise est un contrat d’épargne donnant accès à une gamme de supports financiers quasi-illimitée grâce au fonds interne dédié (FID) et au fonds d’assurance spécialisé (FAS), la neutralité fiscale internationale et une protection accrue des capitaux en cas de faillite grâce au triangle de sécurité et au super privilège.
En 2026, le fonctionnement de l’assurance-vie au Luxembourg reste similaire à celui de l’assurance-vie française par sa disponibilité du capital par des rachats, sa fiscalité et sa gamme large de supports d’investissement en fonds euros garanti et en unités de compte.
Mais l’assurance-vie de droit français reste limitée à une gamme de fonds en unités de compte imposée par l’assureur, dont le capital est potentiellement soumis à un blocage des rachats de la loi Sapin II et n’est protégé qu’à hauteur de 70 000€ par assureur et par assuré en cas de faillite de l’assureur français.
Comprendre l’assurance-vie luxembourgeoise en 30 secondes :
- Le contrat fonctionne comme une assurance-vie française (versements, rachats, arbitrages, clause bénéficiaire) mais relève des règles prudentielles du Luxembourg.
- Vos avoirs sont déposés chez une banque dépositaire agréée par le CAA, distincte de l’assureur, et vous êtes créancier de premier rang en cas de faillite (articles 116 à 118 de la loi luxembourgeoise du 7 décembre 2015 sur le secteur des assurances).
- Le Luxembourg n’impose pas les souscripteurs non-résidents, seule la fiscalité de votre pays de résidence s’applique, ce qui rend le contrat portable en cas d’expatriation.
- Le FID confie la gestion à un gérant de votre choix, le FAS vous laisse choisir vous-même chaque titre, ETF, fonds de private equity ou produit structuré.
- Les seuils d’accès vont de 125 000€ pour les unités de compte à 250 000€ pour un FID ou un FAS, et le plein potentiel du contrat se révèle au-delà d’un million d’euros.
- Le crédit Lombard permet d’emprunter contre son contrat, par exemple à partir de 250 000€ de crédit chez Swissquote Bank Europe en 2026.
- Pour un résident français, la fiscalité des rachats et de la transmission est identique à celle d’un contrat français, avec une déclaration annuelle du contrat (case 8TT et formulaire 3916-3916 bis).
Plan de l’article : l’assurance-vie au Luxembourg en 2026
- Pourquoi l’assurance-vie luxembourgeoise attire-t-elle autant en 2026 ?
- Comment fonctionne une assurance-vie luxembourgeoise ?
- Historique du succès de l’assurance-vie luxembourgeoise.
- Quelles similarités et différences avec l’assurance-vie française ?
- Des combinaisons financières infinies en fonds euros, unités de compte, FAS et FID.
- Quelle protection offre le Luxembourg contre les faillites et la loi Sapin II ?
- Le triangle de sécurité et le super privilège.
- Loi Sapin II et clauses restrictives des conditions générales.
- Libre prestation de services, échange automatique d’informations et DDA.
- Quelle est la fiscalité de l’assurance-vie luxembourgeoise en 2026 ?
- Neutralité fiscale et résidence fiscale.
- Fiscalité des rachats pour un résident et pour un non-résident.
- Fiscalité de la transmission en cas de décès, IFI et obligations déclaratives.
- Quelle gestion financière en fonds euros, unités de compte, FID, FAS et FIC ?
- Gestion libre, FID, FAS et FIC.
- Règles d’investissement de la circulaire 26/1 du CAA.
- Choix de la devise et crédit Lombard.
- Comment le contrat s’adapte-t-il à votre pays de résidence ?
- Belgique, Espagne, Italie, Portugal, Suisse, Royaume-Uni et autres pays.
- Wealins, Baloise et Sogelife, nos trois assureurs luxembourgeois de référence
- Wealins, le pure player luxembourgeois spécialiste du FAS.
- Baloise Vie Luxembourg, le groupe suisse et sa solution pour les résidents suisses.
- Sogelife, le meilleur fonds euros du Luxembourg.
- Tableau comparatif de 5 autres assurances-vie luxembourgeoises.
- Quelles stratégies financières en assurance-vie luxembourgeoise ?
- FAQ sur l’assurance-vie luxembourgeoise
- Elaborer votre stratégie luxembourgeoise avec le cabinet
Régis par la loi luxembourgeoise du 27 juillet 1997 sur le contrat d’assurance et par la lettre circulaire 26/1 du Commissariat aux assurances (CAA), qui remplace la circulaire 15/3 depuis le 1er février 2026 pour les règles d’investissement, les contrats d’assurance-vie luxembourgeois sont distribués par une trentaine de compagnies d’assurance-vie dont le siège social se trouve au Luxembourg.
Quels sont les véritables avantages financiers, fiscaux et réglementaires de l’assurance-vie du Luxembourg en 2026 ? Quels sont les meilleurs contrats et quels ont été les rendements des fonds euros en 2025 (avec bonus) ? Pourquoi Wealins, Baloise et Sogelife sont-ils devenus nos trois assureurs luxembourgeois de référence ?
Vous aussi, vous pourriez choisir une assurance-vie luxembourgeoise si vous êtes un particulier fortuné (HNWI, VHNWI, UHNWI…), averti, expatrié non-résident ou au profil international :
- Supports d’investissement. Des modes de gestion financière pouvant être intégralement créés sur-mesure grâce au fonds euros et aux unités de compte (UC), mais surtout grâce aux fonds internes dédiés (FID) avec gérant et aux fonds d’assurance spécialisés (FAS) sans gérant.
- Combinaisons financières infinies. Le choix parmi des dizaines d’assureurs luxembourgeois, de milliers de sociétés de gestion en FID et de centaines de banques dépositaires en FAS ou FID.
- Optimisation des frais. Une réduction des frais de gestion pour les plus importants contrats luxembourgeois, l’utilisation de parts institutionnelles ou le choix des ETF.
- Protection. Une sécurité renforcée en cas de faillite par la réglementation du triangle de sécurité.
- Adaptabilité internationale. La neutralité fiscale qui vous garantit aucun risque de double imposition sur vos plus-values au Luxembourg et dans votre pays de résidence ou d’expatriation.
- Multidevises. Un choix de monnaie de référence différente de l’euro, en franc suisse (CHF), dollar américain (USD) ou livre sterling (GBP).
- Crédit Lombard. Une possibilité de recourir à un effet de levier par une ligne de crédit de la banque dépositaire pouvant être réinvestie dans le contrat.
Vous retrouverez dans cette étude complète tous nos meilleurs conseils et pratiques 2026 sur l’assurance-vie et le contrat de capitalisation de droit luxembourgeois pour mettre en place vos investissements en fonds euros, unités de compte, FAS, FID ou crédit Lombard avec les principaux assureurs du Luxembourg, dont Wealins, Baloise Vie Luxembourg, Sogelife, Allianz Luxembourg, SwissLife Luxembourg, CNP Luxembourg, Generali Luxembourg, Cardif Luxembourg, Vitis Life, One Life, Utmost Luxembourg ou AXA Wealth Europe.
Reconnus aujourd’hui comme une référence sur le sujet, notre cabinet de conseil en gestion de patrimoine se tient à votre disposition pour élaborer avec vous une stratégie financière personnalisée en assurance-vie luxembourgeoise. Nous serions heureux de vous accompagner dans la souscription de nouveaux contrats ou dans le transfert de contrats existants, via notre intermédiaire.
Pourquoi l’assurance-vie luxembourgeoise attire-t-elle autant en 2026 ?
L’assurance-vie luxembourgeoise attire en 2026 parce qu’elle répond à trois inquiétudes des épargnants fortunés, la trajectoire de la dette publique française, la menace de nouvelles hausses d’impôts sur le capital et le besoin de portabilité en cas d’expatriation. Le Grand-Duché offre un cadre stable, une neutralité fiscale et une protection renforcée des avoirs.
Que vous soyez résident fiscal ou déjà non-résident expatrié, votre épargne serait-elle mieux placée et mieux protégée dans un contrat d’assurance-vie au Luxembourg, plutôt qu’en France ?
Dans tous les cas il serait sans doute pertinent, pour vos revenus et vos actifs financiers ou immobiliers, de vous diversifier de la France et de sa situation géopolitique, fiscale et économique instable.
En effet, confrontée à un déficit public estimé à 5,4% du PIB en 2024, la France multiplie les annonces de potentielles hausses d’impôts à destination des plus fortunés, avec le retour envisagé de l’exit tax dans le projet de loi de finances, les discussions autour de la « taxe Zucman » de 2% sur les actifs ciblant les patrimoines supérieurs à 100 millions d’euros, et les réflexions sur un éventuel relèvement de la flat tax de 30% appliquée aux revenus du capital, en plus de la CEHR et de la nouvelle CDHR.
Ces mesures incitent les investisseurs à se tourner vers des placements comme l’assurance-vie luxembourgeoise, pour diversifier internationalement leurs actifs ou organiser une expatriation.
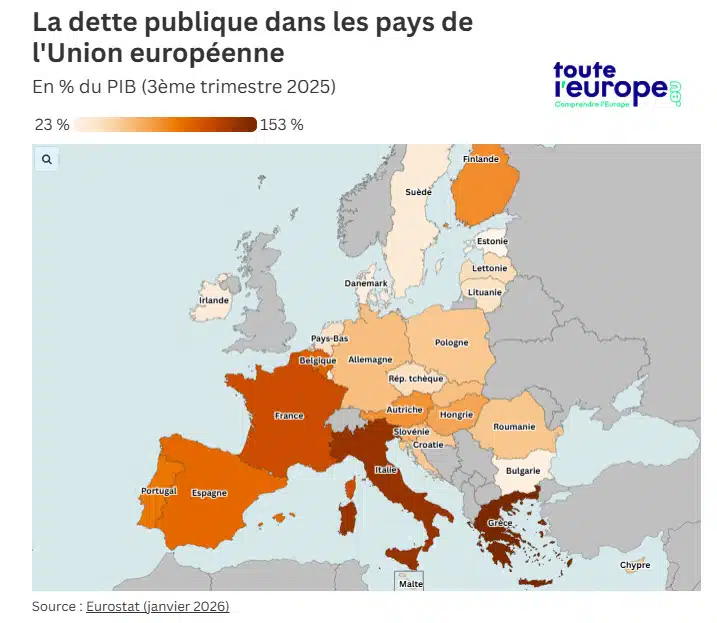
Une dette publique française préoccupante face aux 27,9% du Luxembourg
La dette publique française au sens de Maastricht est passée de 21% du PIB en 1978 à 117,4% au 3ème trimestre 2025 selon l’INSEE. Le 26 juillet 2024, l’Union européenne plaçait officiellement la France sous procédure pour déficit excessif. En juin 2025, la Commission européenne a suspendu la procédure tout en maintenant une surveillance renforcée, et la dette française figure toujours parmi les plus élevées de l’Union européenne en 2026.
Avec une dette représentant 117,7% du PIB, la France affiche le troisième ratio le plus élevé de l’Union européenne, derrière la Grèce (149,7%) et l’Italie (137,8%). À titre de comparaison, le Luxembourg atteint seulement 27,9%, les Pays-Bas 42,4%, l’Allemagne 63%, la Suisse 16,1% et la Pologne 58,2%. Noté AAA par les trois grandes agences, le Grand-Duché est aussi le premier centre de distribution transfrontalière d’assurance-vie en Europe.
Au cabinet, nous attirons souvent l’attention de nos clients sur ces écarts significatifs, qui traduisent des trajectoires de finances publiques nettement plus maîtrisées ailleurs en Europe et soulignent l’intérêt d’explorer des solutions de diversification patrimoniale à l’échelle transfrontalière.
Le Luxembourg, place financière au cœur de votre expatriation
La suppression du statut de « non-domicilié » au Royaume-Uni et l’augmentation des départs de contribuables français à hauts revenus confirment une tendance que nous observons chez les investisseurs que nous conseillons, celle d’anticiper les changements réglementaires, de réorganiser leur patrimoine géographiquement et de sécuriser leur capital dans des cadres plus prévisibles.
Nous détaillons cette logique dans notre guide de la gestion de patrimoine des expatriés et non-résidents. Avant le départ, le contrat luxembourgeois allège vos attaches économiques françaises. Après le départ, il vous suit de pays en pays et s’adapte à la fiscalité locale.
Particulièrement adapté aux souscripteurs fortunés ou au profil international, l’assurance-vie luxembourgeoise nécessite des conseils sur-mesure pour permettre la meilleure sélection de contrat en fonction de vos objectifs d’investissement et l’allocation des supports en fonds euros, unités de compte, FID et FAS.
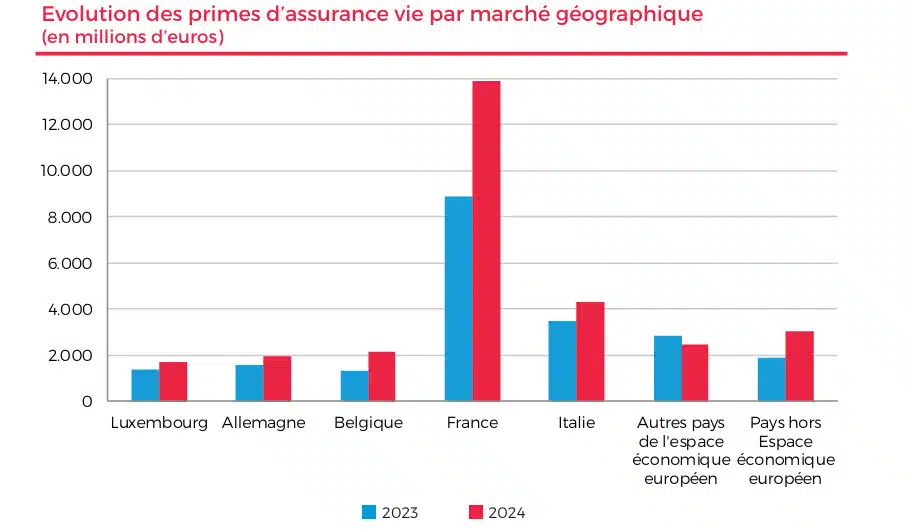
Avec des provisions techniques brutes en assurance-vie de 258,7 milliards d’euros à fin 2024, dernier grand chiffre annuel détaillé publié par le CAA, le Grand-Duché attire toujours les particuliers d’Europe les plus fortunés, car c’est bien au-delà d’un million d’euros d’investissement que se révèle le plein potentiel de l’assurance-vie luxembourgeoise. La France reste le premier pays collecteur avec 47% des primes, et représente plus de 97 milliards d’euros d’encours en assurance-vie au Luxembourg à la fin de 2024.
Comment fonctionne une assurance-vie luxembourgeoise ?
Une assurance-vie luxembourgeoise fonctionne comme un contrat français pour les versements, les rachats, les arbitrages et la clause bénéficiaire, mais elle est souscrite auprès d’un assureur agréé au Luxembourg en libre prestation de services. Le droit du contrat et la fiscalité sont ceux de votre pays de résidence, les règles prudentielles et d’investissement sont celles du Luxembourg.
Historique du succès croissant de l’assurance-vie luxembourgeoise
Outre leurs atouts réglementaires, fiscaux et financiers, trois évènements chronologiques majeurs sont les raisons de cette démocratisation auprès des Français :
- Premier point d’entrée des contrats luxembourgeois en France, la troisième directive vie du 1er juillet 1994 a permis aux assureurs situés dans un Etat de l’Espace économique européen (EEE) d’exercer leur activité en libre prestation de services (LPS) dans d’autres pays membres.
- Les crises économiques et financières de 2008, puis des dettes des pays européens en 2011, ont créé chez les investisseurs un fort sentiment d’insécurité sur leurs avoirs. Les assureurs luxembourgeois ont ainsi vu leurs encours passer de 60 milliards d’euros en 2008 à 150 milliards d’euros en 2015.
- La loi française du 8 novembre 2016 dite « Sapin II » a accentué cette défiance en révélant au grand public les risques des assureurs français sur leurs actifs généraux (« fonds euros » à capital garanti), d’abord sur la chute des rendements liée à celle des obligations d’Etat, et surtout sur leur exposition aux risques de hausse des taux.
A fin 2025, l’encours de l’assurance-vie en France atteint 2 107 milliards d’euros, en hausse de 6,1% sur un an. Face à ce volume considérable, les contrats luxembourgeois captent une part croissante de l’épargne haut de gamme et de celle des expatriés.
Quelles similarités entre les contrats luxembourgeois et français ?
Assurance-vie luxembourgeoise ou française, les contrats fonctionnent dans tous les cas avec ces caractéristiques :
- Versements et rachats (retraits) possibles à tout moment, avec un droit de rétractation de 30 jours en droit luxembourgeois.
- Flexibilité totale de l’épargne grâce aux arbitrages entre tous les modes de gestion disponibles selon les contrats (fonds euros, unités de compte, FID et FAS), pour réorienter votre stratégie ou votre profil de risque quand vous le souhaitez.
- Désignation libre des bénéficiaires du capital en cas de décès, modifiable à tout moment et sans coût, avec transmission hors succession.
- Possibilité d’opter pour une version en contrat de capitalisation, permettant la souscription par une personne morale (holding patrimoniale, société commerciale sous conditions).
En cas d’utilisation d’un contrat de capitalisation luxembourgeois par une holding constituée lors d’un apport-cession relevant de l’article 150-0 B ter, la personne morale peut ainsi y loger sa trésorerie libre, en dehors du quota de réinvestissement obligatoire, un contrat de capitalisation n’étant pas un réinvestissement éligible.
Une différence pratique mérite d’être connue. Depuis la loi PACTE de 2019, les primes d’un contrat relevant du droit français, y compris un contrat luxembourgeois souscrit par un résident de France, doivent être versées en numéraire. L’apport d’un portefeuille de titres existant, que le droit luxembourgeois autorise encore, n’est donc plus possible pour un résident français, qui devra vendre ses titres avant de souscrire.
L’assurance-vie comparée au compte-titres
- Plus simple dans sa gestion, mais moins réactive, à part avec les FAS luxembourgeois qui permettent de réaliser des ordres d’achat ou de vente le jour même.
- Un accès plus limité aux produits financiers complexes, comme les futures, options ou effets de levier.
- Une capitalisation sans frottement fiscal, car contrairement au compte-titres qui impose chaque année les dividendes et plus-values réalisées, l’assurance-vie n’est imposée qu’en cas de rachat partiel ou total, sauf pour les prélèvements sociaux du fonds euros prélevés chaque année pour les résidents français.
Quels sont les avantages de l’assurance-vie luxembourgeoise par rapport à l’assurance-vie française ?
L’assurance-vie luxembourgeoise l’emporte sur l’assurance-vie française pour un patrimoine financier supérieur à 250 000€, un profil international ou un besoin de gestion sur-mesure en titres vifs, ETF, private equity ou produits structurés. L’assurance-vie française reste préférable pour un épargnant résident, prudent, attaché au fonds euros et à une gestion digitale simple.
Notre cabinet de gestion de patrimoine vous conseillerait d’opter pour une assurance-vie de droit français plutôt que luxembourgeois dans les situations suivantes :
- Si vous disposez de moins de 250 000€ de capital initial à la souscription, nécessaire pour bénéficier des options de gestion en FAS ou FID.
- Si vous êtes résident fiscal en France et que votre situation patrimoniale est franco-française.
- Si vous ne souhaitez pas de gestion sur-mesure, car peu connaisseur des différentes stratégies financières cotées ou non cotées.
- Si vous privilégiez l’investissement en supports prudents, type fonds euros ou fonds immobiliers (SCI, SCPI de rendement).
- Si vous voulez utiliser les dernières innovations de gestion, investissements progressifs, sécurisation des plus-values, gestion 100% digitale avec signature électronique. Sur la digitalisation, le Luxembourg progresse (extranets clients, signature électronique acceptée par Sogelife ou Wealins) mais reste en retard sur la France.
- Si votre patrimoine n’a pas besoin d’une protection supplémentaire contre les faillites d’assureur ou d’un blocage par la loi Sapin II.
L’assurance-vie française demeure ainsi la solution d’épargne privilégiée par la majorité des Français disposant d’un patrimoine moins important, d’un profil peu averti ou strictement national. L’assurance-vie luxembourgeoise s’adresse à une clientèle plus restreinte, aux profils patrimoniaux complexes ou à vocation internationale, pour laquelle les conseils d’experts du patrimoine restent incontournables.
Des combinaisons financières infinies en fonds euros, unités de compte, FAS et FID
Les contrats d’assurance-vie luxembourgeois permettent une infinité de combinaisons de stratégies financières :
- Vous pouvez investir simplement via des unités de compte en gestion conseillée par un courtier, accompagnées d’un fonds en euros si l’assureur le permet, ou opter pour une solution plus personnalisée avec un fonds d’assurance spécialisé (FAS) sans gérant ou un fonds interne dédié (FID) géré par un professionnel.
- Pour chaque FAS ou FID, il faut choisir une banque dépositaire différente de l’assureur luxembourgeois, et une société de gestion distincte pour chaque mandat.
- Chaque assureur, banque dépositaire ou société de gestion applique ses propres règles de frais, de supports disponibles, de montants minimums, de conditions de gestion ou de crédit Lombard.
- Vous pouvez ainsi composer une véritable « holding » dans un seul contrat d’assurance-vie luxembourgeoise, en combinant fonds en euros, unités de compte, plusieurs FAS et plusieurs FID.
Quelle protection offre le Luxembourg contre les faillites et la loi Sapin II ?
Le Luxembourg protège le souscripteur par le triangle de sécurité, qui impose le dépôt des actifs chez une banque dépositaire agréée par le CAA et distincte de l’assureur, et par le super privilège qui fait de vous un créancier de premier rang en cas de faillite. Les contrats luxembourgeois échappent en principe à la loi Sapin II, sauf pour leurs fonds euros réassurés en France.
Premier centre de gestion financière d’Europe et deuxième au monde après les USA, le Luxembourg possède une structure réglementaire solide pour la protection des épargnants en assurance-vie. Cette sécurité est l’une des principales motivations des investisseurs à souscrire une assurance-vie luxembourgeoise au détriment d’une assurance-vie française. Mais y mettre vos capitaux est-il réellement si protecteur ?
Zoom : comparaison du niveau de protection des contrats en France et au Luxembourg
| Réglementation | Assurance-vie France | Assurance-vie Luxembourg |
| Protection si faillite | Limitée à 70 000€ par le FGAP | ✓ Triangle de sécurité, sans plafond |
| Statut de l’assuré si faillite | Créancier simple | ✓ Créancier prioritaire de 1er rang |
| Soumis à la loi Sapin II | Fonds euros et unités de compte | Fonds euros réassurés en France uniquement |
| Clauses restrictives aux CG | Propres à chaque contrat | Propres à chaque contrat |
| Directives européennes | Appliquées | Appliquées |
| Organe de supervision | ACPR | CAA |
Grâce à la réglementation du Grand-Duché, les contrats d’assurance-vie au Luxembourg confèrent bien aux épargnants une protection théorique supérieure à celle de la France sur les risques de faillite et d’indisponibilité du capital. Il est toutefois indispensable de savoir aller au-delà en s’attachant aux conditions générales de chaque contrat, qui contiennent bien souvent des clauses visant à limiter cette protection.
Par ailleurs, la probabilité que votre assureur fasse faillite ou soit contraint de bloquer votre capital reste extrêmement faible, surtout lorsqu’il s’agit d’un grand groupe financier international comme Société Générale, Allianz, Generali, AXA ou CNP. Pour diversifier davantage votre exposition aux assureurs français, nous pouvons aussi vous recommander des contrats émis par des groupes purement luxembourgeois comme Wealins (groupe Foyer), ou de groupe suisse comme Baloise, afin de réaliser votre investissement en Suisse et en dehors de l’Union européenne.
C’est pourquoi notre cabinet vous conseillera de ne pas souscrire une assurance-vie luxembourgeoise uniquement pour ses garanties de protection, mais aussi pour ses nombreux avantages en termes de gestion financière et d’aspects internationaux.
Le triangle de sécurité et le super privilège
Le triangle de sécurité est le système permettant à l’épargnant de récupérer ses actifs en cas de faillite d’un assureur luxembourgeois. Chaque angle du triangle représente l’assureur, le CAA ou une banque dépositaire.
Vos engagements sont inscrits au passif de l’assureur sous forme de provisions techniques. Ces provisions doivent être représentées par des actifs déposés, sur des comptes distincts, auprès de banques dépositaires agréées par le CAA, dans le cadre d’une convention tripartite (articles 116 et 117 de la loi modifiée du 7 décembre 2015 sur le secteur des assurances). La banque conserve ces placements hors de son bilan, si bien que ses propres créanciers n’ont aucun droit sur eux. Le CAA vérifie chaque trimestre l’équilibre entre provisions et actifs.
Le super privilège de l’article 118 de cette même loi confère à chaque souscripteur le statut de créancier privilégié de premier rang sur la masse des actifs représentatifs des provisions techniques, devant le Trésor luxembourgeois, la sécurité sociale et les salariés de la compagnie. En France, les assurés ne disposent que du statut de créancier chirographaire.
Le super privilège garantit votre rang, pas le montant. Si les actifs cantonnés ne suffisent pas à couvrir les engagements, les souscripteurs sont servis en priorité mais au prorata. Le CAA peut par ailleurs bloquer les rachats d’un assureur en difficulté le temps de la procédure. La solidité de l’assureur et de la banque dépositaire reste donc votre première protection.
Assurance-vie luxembourgeoise et loi Sapin II
La loi française Sapin II du 8 novembre 2016 confère des pouvoirs élargis au Haut Conseil de Stabilité Financière (HCSF). En cas de « menace grave et caractérisée » pour le système financier, cet organisme peut « retarder ou limiter » les rachats, arbitrages et avances sur les contrats d’assurance-vie français, qu’ils soient investis en fonds euros ou en unités de compte, pour une période de trois mois renouvelable, sans que les rachats puissent être différés plus de six mois consécutifs.
L’assurance-vie au Luxembourg protège-t-elle alors les souscripteurs de la loi Sapin II ?
- Si le contrat luxembourgeois est investi dans un fonds euros d’actif général d’assureur français réassuré, indirectement non. Le HCSF pourra intervenir sur l’assureur français qui gère le fonds euros, et la liquidité du fonds euros au sein du contrat luxembourgeois sera affectée.
- Si le contrat luxembourgeois est investi dans un fonds euros luxembourgeois, comme le fonds dollars de Sogelife, en principe oui.
- Si le contrat luxembourgeois est investi en unités de compte, FID ou FAS, en principe oui.
« En principe oui », car les compagnies luxembourgeoises n’entrent pas dans le champ d’application du HCSF. Seul le CAA disposerait du pouvoir d’appliquer une telle mesure au Luxembourg, la seule marge de manœuvre des autorités françaises étant de suspendre le droit de commercialisation en LPS. Notons qu’un dispositif luxembourgeois existe aussi pour geler les actifs déposés auprès des banques qui ne répondraient plus aux exigences de solvabilité.
Clauses restrictives aux conditions générales
Il est aussi important de savoir décrypter les conditions générales des contrats d’assurance-vie, car celles-ci renferment parfois des clauses qui visent à protéger l’assureur plutôt que l’épargnant. Nous avons déjà constaté des clauses exemptant totalement l’assureur de responsabilité en cas de vol de données et de rachat frauduleux à la suite d’une usurpation d’identité, ou permettant à l’assureur de restreindre les rachats et arbitrages selon des conditions vagues.
Ces conditions restrictives sur la disponibilité du capital peuvent s’avérer plus pénalisantes que la loi Sapin II elle-même. Elles vont à l’encontre de l’article L132-21 du Code des assurances, qui impose à l’assureur de verser la valeur de rachat « dans un délai qui ne peut excéder deux mois ».
Libre prestation de services, échange automatique d’informations et DDA
La libre prestation de services (LPS) permet aux assureurs luxembourgeois de distribuer leurs contrats dans les pays de l’Union européenne où ils sont agréés. La loi applicable est en principe celle de l’Etat membre où le souscripteur réside habituellement. S’il est ressortissant d’un autre Etat membre, comme un Français résidant à l’étranger, il peut choisir entre la loi de son pays de résidence et celle de son pays d’origine (article 4 de la directive 90/619/CEE et article L.183-1 du Code des assurances).
L’échange automatique d’informations s’applique aux contrats d’assurance luxembourgeois dans le cadre de la directive 2011/16/UE et de la norme CRS. Un épargnant résidant dans un pays européen ne peut donc pas dissimuler son contrat à son administration fiscale, et un résident français doit déclarer chaque année son contrat luxembourgeois, comme détaillé dans la partie fiscale de cet article.
Enfin, la Directive sur la distribution d’assurance (DDA), appliquée depuis 2018, impose la transparence totale des rémunérations. Tous les commercialisateurs de contrats d’assurance-vie doivent afficher la nature et le montant des rémunérations perçues. Notre cabinet, conseiller non indépendant au sens de l’AMF puisqu’il perçoit des commissions de ses partenaires assureurs tout en travaillant en architecture ouverte, vous remet ainsi le détail des frais du contrat, de la banque dépositaire et de sa propre rémunération avant toute souscription.
Les acteurs de la réglementation assurantielle luxembourgeoise
Le Commissariat aux assurances (CAA), comparable à l’ACPR en France, est l’autorité de régulation dédiée au secteur des assurances au Luxembourg. Il délivre les agréments, surveille la solvabilité des compagnies, approuve les banques dépositaires et rédige les lettres circulaires qui fixent les règles d’investissement. La Commission de surveillance du secteur financier (CSSF), équivalent de l’AMF, supervise le reste du secteur financier, dont les banques dépositaires et les gérants.
Une trentaine de compagnies d’assurance-vie sont agréées par le CAA. Elles conçoivent des contrats d’assurance-vie ou de capitalisation distribués principalement par des intermédiaires en assurance et des banques privées, qui conseillent les clients, mettent en place les contrats et sont leur interlocuteur direct pour les versements, rachats et arbitrages. C’est le rôle que joue notre cabinet en tant que courtier.
Quelle est la fiscalité de l’assurance-vie luxembourgeoise en 2026 ?
La fiscalité de l’assurance-vie luxembourgeoise est celle du pays de résidence du souscripteur, car le Luxembourg n’impose ni les rachats ni les capitaux décès des non-résidents luxembourgeois. Pour un résident français, elle est identique à celle d’un contrat français. Pour un expatrié, elle évite le prélèvement à la source que la France applique aux contrats français.
Neutralité fiscale pour les épargnants non-résidents luxembourgeois
Grâce à la neutralité fiscale du Luxembourg, aucune imposition ne sera appliquée sur votre contrat d’assurance-vie luxembourgeois si vous n’êtes pas résident fiscal luxembourgeois, ni sur les plus-values en cas de retrait, ni sur le capital transmis en cas de décès (BOI-TCAS-AUT-60 § 100). Seule la fiscalité de votre pays de résidence s’appliquera, sans risque de double imposition.
À l’inverse, si vous détenez une assurance-vie de droit français, la France peut appliquer un prélèvement à la source, même si vous n’êtes plus résident fiscal français. C’est pourquoi un contrat luxembourgeois s’avère particulièrement avantageux par rapport à un contrat d’assurance-vie français si vous êtes expatrié ou que vous avez un profil international. Ces contrats sont en outre hors du champ de l’exit tax de l’article 167 bis du CGI en cas de départ de France.
Impacts d’un patrimoine au Luxembourg pour déterminer sa résidence fiscale
Se déclarer non-résident ne suffit pas, car l’administration fiscale française peut vous considérer comme résident dès qu’un seul des critères de l’article 4 B du CGI reste rempli, à savoir votre foyer ou séjour principal en France, votre activité professionnelle principale en France ou le centre de vos intérêts économiques en France. En cas de double résidence, les conventions fiscales du modèle OCDE vous départagent selon des critères successifs, le foyer permanent, puis le centre des intérêts vitaux, le séjour habituel et enfin la nationalité.
Même avec une convention, le risque d’un conflit d’interprétation persiste si la France considère que votre centre d’intérêts économiques reste sur son territoire. Réinvestir avant le départ une partie de vos actifs français dans un contrat luxembourgeois écarte ainsi une part de vos intérêts économiques de la France et renforce votre sécurité fiscale.
Fiscalité 2026 des plus-values d’assurance-vie luxembourgeoise en cas de rachat
En assurance-vie, l’impôt sur le revenu ne s’applique qu’en cas de retrait, appelé « rachat ». Lors d’un rachat partiel ou total, seule la part de plus-value contenue dans le montant retiré est imposable, selon la formule suivante :
Montant du rachat – [(Montant total des versements / Valeur de rachat totale du contrat) x Montant du rachat]
Par exemple, pour un rachat partiel de 75 000€ sur un contrat valorisé à 200 000€ avec 150 000€ de versements cumulés, la plus-value imposable sera de 75 000 – [(150 000 / 200 000) x 75 000] = 18 750€.
Imposition d’un résident fiscal français
Que vous déteniez une assurance-vie française ou luxembourgeoise, la fiscalité des plus-values est identique pour un résident fiscal français (article 125-0 A du CGI). Elle dépend de la date des versements.
Versements après le 27 septembre 2017. La flat tax de 30% (12,8% d’IR + 17,2% de prélèvements sociaux) s’applique par défaut, l’option pour le barème progressif restant possible lors de la déclaration de revenus :
- Avant 8 ans, prélèvement forfaitaire de 12,8%.
- Après 8 ans, prélèvement de 7,5% pour la part des produits afférente à des versements inférieurs à 150 000€ sur l’ensemble de vos contrats, et 12,8% au-delà, après un abattement annuel de 4 600€ pour une personne seule ou 9 200€ pour un couple marié ou pacsé. Cet abattement s’applique aux contrats souscrits auprès d’assureurs établis dans l’EEE, donc au Luxembourg (article 122 du CGI).
Depuis la flat tax, la stratégie de « prendre date » a perdu de son intérêt pour les nouveaux versements, puisque le taux de 12,8% s’applique dès le premier jour sans attendre 8 ans.
Versements avant le 27 septembre 2017. Option pour l’impôt sur le revenu ou prélèvement forfaitaire libératoire de 35% avant 4 ans, 15% de 4 à 8 ans et 7,5% après 8 ans, après le même abattement de 4 600€ ou 9 200€. Pour bénéficier du prélèvement libératoire sur un contrat luxembourgeois, le formulaire 2778 doit être déposé dans les 15 premiers jours du mois suivant l’encaissement. Puisque deux régimes coexistent selon la date des versements, il est souvent recommandé d’ouvrir un nouveau contrat pour les versements récents.
Prélèvements sociaux. Les plus-values sont soumises aux prélèvements sociaux de 17,2% si le souscripteur est résident fiscal français au moment du rachat. Les abattements après 8 ans ne s’imputent pas sur les prélèvements sociaux, qui sont prélevés au rachat pour les unités de compte et chaque année sur le rendement du fonds euros.
Obligations déclaratives du résident français
Le résident fiscal français doit déclarer son contrat luxembourgeois chaque année lors de sa déclaration de revenus, en cochant la case 8TT de la déclaration n°2042 et en joignant la déclaration n°3916-3916 bis (article 1649 AA du CGI). Grâce à la neutralité fiscale, la déclaration n°2047 des revenus de source étrangère n’est pas nécessaire. La plupart des assureurs luxembourgeois fournissent un relevé annuel d’aide à cette déclaration, et le défaut de déclaration est sanctionné d’une amende fiscale.
Imposition d’un non-résident français expatrié
Un non-résident qui souscrit une assurance-vie luxembourgeoise bénéficie de la neutralité fiscale du Grand-Duché. Il n’aura aucun impôt à payer au Luxembourg et devra uniquement déclarer et régler l’impôt éventuellement dû dans son pays de résidence.
En revanche, pour un contrat d’assurance-vie souscrit auprès d’un assureur français, la France applique en principe un prélèvement forfaitaire à la source sur les plus-values rachetées par un non-résident, sans l’abattement de 4 600€ ou 9 200€ :
- 12,8% pour les produits des versements postérieurs au 27 septembre 2017, ramené sur réclamation à 7,5% après 8 ans pour la part des versements n’excédant pas 150 000€.
- 35%, 15% ou 7,5% selon la durée du contrat pour les produits des versements antérieurs au 27 septembre 2017.
Si une convention fiscale a été signée avec la France (le cas le plus fréquent), le taux conventionnel s’applique. Quelques pays disposent d’un droit exclusif d’imposition et aucun prélèvement n’est retenu en France, par exemple pour un résident en Allemagne, au Royaume-Uni, aux Etats-Unis ou en Suisse. Le plus souvent, un prélèvement à la source de 5 à 15% subsiste en France, plafonné par le taux du prélèvement forfaitaire, par exemple pour un résident en Belgique (15% max), Espagne (10%), Italie (10%), Luxembourg (10%), Portugal (12%), Singapour (10%) ou Chine (10%). Pour l’obtenir, il faut déclarer la plus-value via le formulaire n°5000 d’attestation de résidence et l’annexe n°5002.
Vous devez bien entendu respecter les obligations de déclaration de votre pays d’expatriation pour la plus-value générée. En théorie, la double imposition est évitée par l’imputation de l’impôt payé en France sur celui dû dans votre pays de résidence. Dans la pratique, certaines administrations étrangères maîtrisent mal cette procédure, ce qui constitue un argument supplémentaire en faveur de l’assurance-vie luxembourgeoise, qui ne subit aucun prélèvement français.
Par ailleurs, comme pour tous les placements financiers, les prélèvements sociaux ne s’appliquent pas aux assurés non-résidents fiscaux français, que le contrat soit de droit français ou luxembourgeois. Certains assureurs français les appliquent pourtant par défaut, obligeant le souscripteur à engager une démarche de remboursement souvent fastidieuse.
Fiscalité 2026 de la transmission d’assurance-vie luxembourgeoise en cas de décès
Trois éléments influencent l’imposition de la transmission du capital de votre contrat en cas de décès, le lieu de résidence du souscripteur et du bénéficiaire, le droit applicable au contrat et l’âge du souscripteur au moment des versements. Aucun prélèvement n’est opéré au Luxembourg, et pour un lien avec la France, le Code général des impôts prévoit deux régimes :
- Article 990 I du CGI, pour les versements effectués avant 70 ans, abattement de 152 500€ par bénéficiaire, puis prélèvement de 20% jusqu’à 700 000€ et de 31,25% au-delà.
- Article 757 B du CGI, pour les versements effectués après 70 ans, abattement global de 30 500€ sur les primes versées, puis droits de succession selon le lien de parenté. Les gains du contrat échappent aux droits de succession.
Les articles 750 ter 2° et 3° du CGI prévoient que certains biens peuvent être soumis aux droits de succession français, même si la succession est ouverte à l’étranger, notamment lorsque le bénéficiaire a été domicilié en France au moins six années au cours des dix dernières.
Imposition de la transmission pour une assurance-vie française
| Primes versées avant 70 ans : 990 I | Souscripteur résident français | Souscripteur non-résident |
| Bénéficiaire résident français (et 6 années sur les 10 dernières) | 990 I du CGI Base taxable : valeur de rachat du contrat |
990 I du CGI Possible imposition dans l’Etat de résidence du défunt |
| Bénéficiaire non-résident de France | Application du 990 I : possible double imposition Possible imposition dans l’Etat de résidence du bénéficiaire |
Fiscalité de l’Etat de résidence du souscripteur ou du bénéficiaire Possible imposition dans l’Etat de résidence du défunt et du bénéficiaire |
| Primes versées après 70 ans : 757 B | Souscripteur résident français | Souscripteur non-résident |
| Bénéficiaire résident français (et 6 années sur les 10 dernières) | 757 B du CGI Base taxable : primes versées après 70 ans |
Si convention : en général, imposition dans l’Etat de résidence du défunt, sans imposition en France (ex. Belgique, Allemagne, Espagne, UK) Sans convention : 757 B + éventuellement dans le pays de résidence du défunt |
| Bénéficiaire non-résident de France | 757 B du CGI Possible imposition dans l’Etat de résidence du bénéficiaire |
Imposition en France (siège social de la compagnie en France) + Possible imposition dans l’Etat de résidence du défunt et du bénéficiaire |
Imposition de la transmission pour une assurance-vie luxembourgeoise
| Souscripteur résident français | Souscripteur non-résident | |
| Bénéficiaire résident français | 990 I ou 757 B du CGI | 990 I ou 757 B du CGI Possible élimination de la double imposition par la convention ou par l’article 750 ter 3° du CGI |
| Bénéficiaire non-résident | Application du 990 I : double imposition possible Si application du 757 B : application de la convention ou du 750 ter 3° du CGI |
Fiscalité de l’Etat de résidence du souscripteur ou du bénéficiaire ✓ Pas d’imposition ni en France ni au Luxembourg |
La France ayant signé très peu de conventions fiscales relatives aux donations et successions, l’assurance-vie luxembourgeoise permet de limiter significativement les risques de double imposition lorsque vous, ou vos bénéficiaires, résidez à l’étranger.
Le droit luxembourgeois du contrat réserve une particularité utile pour la transmission. Lorsque les enfants sont désignés bénéficiaires sans être nommés, les descendants d’un enfant prédécédé viennent automatiquement par représentation (articles 108 à 110 de la loi du 27 juillet 1997), ce que le droit français ne prévoit pas. La rédaction de la clause bénéficiaire mérite donc une attention particulière selon la loi applicable à votre contrat.
IFI et assurance-vie luxembourgeoise 2026
Pour un résident fiscal français, il n’existe aucune différence entre un contrat français et un contrat luxembourgeois au regard de l’Impôt sur la fortune immobilière. L’ensemble des biens immobiliers détenus à travers les unités de compte, FID ou FAS (SCI, SCPI, OPCI ou tout véhicule immobilier) doit être intégré à votre patrimoine taxable, quel que soit leur lieu de situation.
Pour un expatrié non-résident, seul le patrimoine immobilier situé en France entre dans l’assiette de l’IFI. Certaines SCPI internationales investies hors de France peuvent ainsi être exonérées d’IFI lorsqu’elles sont détenues via un contrat français ou luxembourgeois. Un expatrié qui revient s’installer en France en détenant un contrat luxembourgeois peut par ailleurs bénéficier du régime des impatriés, qui exonère d’IFI le patrimoine situé à l’étranger pendant les cinq premières années suivant le retour.
Comparaison d’imposition assurance-vie française et luxembourgeoise
| Résident | Non-résident | |
| Plus-value sur rachat | Même fiscalité France/Luxembourg | Assurance-vie France : possible prélèvement à la source Assurance-vie Luxembourg : ✓ aucun prélèvement |
| Transmission aux bénéficiaires en cas de décès | Même fiscalité France/Luxembourg | Assurance-vie France : risques de double imposition Assurance-vie Luxembourg : ✓ risques minimisés |
| Impôt sur la fortune immobilière (IFI) | Même fiscalité France/Luxembourg | Assurance-vie Luxembourg : ✓ possible bénéfice du régime des impatriés (5 ans d’exonération d’IFI au retour) |
Quelle gestion financière en fonds euros, unités de compte, FID, FAS et FIC ?
La gestion financière d’une assurance-vie luxembourgeoise se décline en quatre modes, la gestion libre en fonds euros et unités de compte, le fonds interne dédié (FID) géré par un gérant de votre choix, le fonds d’assurance spécialisé (FAS) où vous choisissez chaque ligne, et le fonds interne collectif (FIC) mutualisé entre plusieurs souscripteurs. Ces modes se combinent dans un même contrat.
La puissance de l’assurance-vie luxembourgeoise ne se trouve pas dans sa neutralité fiscale ou son triangle de sécurité, mais bien dans sa gestion financière ! Son véritable potentiel ne se révèle que si vous disposez d’un capital suffisant et d’un certain niveau de compréhension en ingénierie financière, car chaque assureur, banque dépositaire ou société de gestion fixe ses propres règles et montants minimums :
- En dessous de 250 000€ de versement initial, vous aurez accès uniquement au fonds en euros et à une sélection d’unités de compte classiques. Dans ce cas, l’assurance-vie française offre souvent une gamme plus large et plus accessible.
- A partir de 250 000€, vous pouvez ouvrir un FID ou un FAS en OPCVM et ETF, avec un choix limité de banques dépositaires.
- A partir de 500 000€, vous accédez aux parts institutionnelles moins chargées en frais, et vos possibilités en FID et FAS s’élargissent considérablement, titres vifs, produits structurés, fonds de capital-investissement et accès client direct chez certaines banques dépositaires.
- A partir d’un million d’euros, vous êtes éligible au FID et FAS de catégorie D sans limitation de supports, et vous pouvez structurer dans un seul contrat une combinaison sur mesure de fonds euros, unités de compte, plusieurs FAS et FID rattachés à différentes banques dépositaires et sociétés de gestion.
Investisseurs fortunés et avertis, notre cabinet, partenaire des principaux assureurs luxembourgeois, peut vous accompagner dans l’élaboration et la mise en œuvre d’une stratégie financière sur mesure parmi les innombrables combinaisons possibles.
L’assurance-vie française, plus simple et moderne mais plus standardisée
La gestion financière luxembourgeoise offre une liberté quasi-illimitée en multidevises, unités de compte, FAS et FID, à des frais optimisés et avec le crédit Lombard. L’assurance-vie française conserve cependant des atouts, avec les meilleurs fonds en euros à capital garanti, un accès plus simple aux supports immobiliers prudents (SCI, SCPI), une gestion 100% digitale et des options de gestion programmée (investissement progressif, stop-loss, écrêtage des plus-values) que les contrats luxembourgeois ne proposent pas. Si vous avez un profil prudent ou peu averti, vous pourriez préférer une assurance-vie de droit français, même avec un profil international.
Gestion libre standard en fonds euros et unités de compte
La gestion libre consiste à répartir son épargne entre un fonds en euros à capital garanti et des unités de compte investies dans des fonds cotés (ETF et OPCVM actions, obligations ou matières premières) dont le capital n’est pas garanti. Certaines assurances-vie luxembourgeoises permettent, sur demande, de référencer une large gamme d’ETF et d’OPCVM en parts institutionnelles, sur simple transmission du code ISIN.
En raison des contraintes de fonds propres liées à Solvabilité 2, les assureurs limitent de plus en plus l’investissement en fonds euros. Il est généralement nécessaire de respecter une allocation d’au moins 50% en unités de compte chez Sogelife et CNP Luxembourg, 60% chez Generali Luxembourg et 65% chez AXA Wealth Europe. Pour inciter les souscripteurs à investir en UC, les assureurs proposent des bonus de rendement sur le fonds euros calculés selon la proportion investie en unités de compte.
Par exemple, le fonds euros de Sogelife a servi jusqu’à 4,80% brut en 2025, et son offre 2026 bonifie le taux servi de +0,50% à +2,15% en 2026 puis de +0,50% à +2,00% en 2027 selon la part d’unités de compte du versement (le bonus maximal exigeant au moins 50% d’UC). Sogelife propose aussi un fonds général en dollars, non réassuré en France, accessible jusqu’à 5 millions de dollars par contrat. Les assureurs purement luxembourgeois ou suisses comme Wealins et Baloise ne proposent pas de fonds euros.
Vous élaborerez la répartition de votre versement initial avec votre courtier et conseiller en gestion de patrimoine selon vos objectifs et votre profil de risque, puis vous pourrez arbitrer à tout moment, et si les montants le permettent, évoluer vers un FAS ou un FID.
Gestion sur-mesure avec gérant : fonds interne dédié (FID)
Le fonds interne dédié (FID) est un fonds sur mesure propre au Luxembourg, sans garantie de rendement, servant de support à un seul contrat et géré par un gestionnaire unique. La circulaire 26/1 du CAA le réserve aux contrats dont la prime atteint 125 000€ (avec une dérogation possible lorsque les versements programmés des cinq premières années atteignent ce montant), mais la plupart des assureurs l’ouvrent en pratique à partir de 250 000€.
Contrairement à la gestion libre ou au FAS, où vous intervenez directement avec l’appui de votre conseiller, le FID vous permet de déléguer la totalité des décisions d’investissement à un expert des marchés financiers, notamment sur les titres vifs (actions individuelles, obligations). Le choix du gérant est crucial. Il existe plus de 2 000 sociétés de gestion agréées, et notre rôle est de vous accompagner dans la sélection des plus pertinentes parmi nos partenaires de référence comme Société Générale Luxembourg, Montpensier Arbevel ou Lazard.
Vous définissez vos objectifs et votre profil de risque avec le gérant lors de la mise en place, puis il exécute toutes les décisions d’allocation dans le cadre de la politique d’investissement, modifiable à tout moment. Pour ouvrir un FID, l’assureur ouvre un compte auprès d’une banque dépositaire de votre choix, qui remet un mandat de gestion à la société de gestion. Si cette banque propose une offre de crédit Lombard, votre FID pourra être pris en garantie.
Les frais du FID (mandat et dépositaire) s’élèvent généralement de 0,5% à 1% HT par an en plus des frais du contrat, partiellement négociables selon les montants. Il est possible d’intégrer plusieurs FID dans un même contrat, avec différents gérants et banques dépositaires, et un FID « umbrella » peut regrouper les contrats de plusieurs membres d’une même famille (parents, enfants, petits-enfants) pour mutualiser les frais.
Gestion la plus flexible : fonds d’assurance spécialisé (FAS)
Le fonds d’assurance spécialisé (FAS) est aussi un compte ouvert dans une banque dépositaire qui détient les actifs logés au sein de votre assurance-vie luxembourgeoise. A la différence du FID, vous conservez la main sur vos investissements. Chaque actif est choisi par vous, à la souscription ou lors d’un arbitrage, et les ordres sont transmis à la banque dépositaire par votre courtier, par un prestataire de services d’investissement (PSI) ou par vous-même selon la formule retenue.
Contrairement aux unités de compte de la gestion libre, le FAS vous permet d’investir sur un nombre de supports quasi-illimité, titres vifs en direct (actions, obligations), ETF UCITS, fonds de private equity, produits structurés ou fonds immobiliers selon l’assureur.
Les assureurs distinguent en 2026 deux formules, que nous mettons en place notamment avec Swissquote Bank Europe comme banque dépositaire :
- Le FAS conseil, où le courtier ou l’assureur transmet vos ordres. Chez Baloise il est accessible dès 250 000€ si les sous-jacents sont exclusivement des OPCVM et ETF, et dès 500 000€ pour les autres actifs. Chez Wealins, le FAS courtier fonctionne dès 250 000€ de prime, avec des frais de banque dépositaire de 0,06% par an chez Swissquote.
- Le FAS sans conseil, où vous passez vous-même les ordres depuis votre accès en ligne à la banque dépositaire. Chez Baloise il exige 500 000€ et un souscripteur au moins de catégorie C. Chez Sogelife, la gestion conseil du FAS s’adresse aux souscripteurs de catégorie C ou D, avec des ordres validés par téléphone ou email et exécutés par un PSI.
Un nombre maximal d’ordres mensuels peut être imposé par l’assureur afin d’éviter une requalification du contrat en compte-titres par les autorités fiscales en cas de gestion trop active. Le FAS est donc conçu pour une gestion passive ou modérément active, par opposition à la gestion très dynamique déléguée dans un FID.
Le FAS vous permet de piloter directement vos investissements tout en optimisant les frais, puisque seuls les frais de la banque dépositaire, de 0,05% à 0,20% HT par an hors frais de transaction, s’ajoutent aux frais de gestion du contrat, que certains assureurs comme Wealins facturent même moins cher sur la partie investie en FAS ou FID que sur les fonds externes. Comme avec un FID, la détention d’un FAS vous donne accès au crédit Lombard de la banque dépositaire, et il est possible d’arbitrer entre FID et FAS au sein du même contrat ou de transférer les lignes d’un FAS d’une banque dépositaire à une autre, y compris un fonds immobilier ou de private equity.
Gestion pilotée : fonds interne collectif (FIC)
Le fonds interne collectif (FIC) fonctionne selon le même principe qu’un FID, avec une gestion confiée à un gérant professionnel, mais il est ouvert à plusieurs souscripteurs n’ayant pas nécessairement de liens familiaux. Cette mutualisation réduit les frais de gestion et donne accès à des actifs dont les tickets d’entrée sont importants, au prix d’une stratégie prédéfinie non personnalisable. Chaque assureur propose ses propres FIC avec un historique de performances consultable.
Depuis le 1er février 2026, les lettres circulaires 26/1 et 26/2 du CAA améliorent le régime des FIC de catégories A à D, avec la fin de la notification préalable au CAA pour les opérations et la possibilité d’une banque dépositaire hors de l’Espace économique européen sous conditions. Sogelife propose par ailleurs des FIC « monoligne » investis dans un seul sous-jacent (produit structuré, titre vif) détenu en buy and hold sans gérant.
Règles d’investissement en FAS, FID et FIC de la circulaire 26/1 du CAA
Contrairement à la gestion libre en unités de compte, les comptes ouverts auprès d’une banque dépositaire en FID, FAS ou FIC vous permettent de détenir la quasi-totalité des instruments financiers existants :
- Titres en direct (actions, obligations), cotés ou non cotés.
- Fonds externes OPCVM institutionnels et ETF cotés.
- Instruments financiers dérivés (options, futures, leviers).
- Produits structurés, désormais accessibles en direct par la circulaire 26/1, avec des conditions plus larges pour les produits à garanties renforcées.
- Fonds immobiliers SCPI et OPCI, selon l’assureur (Wealins ne les accepte pas, Sogelife accepte les OPCI).
- Fonds de capital-investissement en non coté.
- Holdings patrimoniales (non immobilières) et sociétés commerciales, sous conditions d’acceptation de l’assureur.
L’accessibilité aux différents supports est accordée en fonction de la fortune mobilière du souscripteur et du montant investi. La lettre circulaire 26/1 du Commissariat aux assurances, en vigueur depuis le 1er février 2026, reprend les cinq catégories de souscripteurs de l’ancienne circulaire 15/3, la catégorie N par défaut, puis les catégories A à D. La fortune mobilière s’entend de la valeur des instruments financiers, des dépôts bancaires et des contrats d’assurance-vie, diminuée des dettes. Elle s’apprécie au niveau du souscripteur, ou des deux co-souscripteurs en cas de co-souscription.
| Catégorie de FID, FAS ou FIC | Investissement minimum | Fortune en valeurs mobilières supérieure ou égale à |
| Fonds de type A | 125 000€ | 250 000€ |
| Fonds de type B | 250 000€ | 500 000€ |
| Fonds de type C | 250 000€ | 1 250 000€ |
| Fonds de type D | 1 000 000€ | 2 500 000€ |
La catégorie D, qui nécessite un investissement minimum d’un million d’euros dans les contrats de l’assureur et une fortune mobilière de 2,5 millions d’euros, est le palier maximum qui vous permet d’investir sur tous types d’actifs cotés ou non cotés dans votre FAS, FID ou FIC. Les catégories C et D donnent accès à tous les instruments financiers au sens de la directive MIF 2. Si votre fortune le justifie, vous pouvez demander à être classé dans une catégorie supérieure, l’assureur restant libre d’accepter.
La circulaire 26/1 apporte deux nouveautés en 2026. Les souscripteurs des catégories A à D peuvent, sur demande motivée et avec l’approbation du CAA, choisir une banque dépositaire située hors de l’Espace économique européen, en Suisse par exemple. Et les produits structurés peuvent être logés directement dans le contrat, alors qu’ils nécessitaient auparavant un FIC monoligne ou un FAS dédié.
Choix de la monnaie de référence : euro, USD, CHF, GBP
La plupart des contrats luxembourgeois proposent de choisir une devise de référence différente de l’euro, dollar américain, franc suisse, livre sterling ou yen. Cette possibilité est particulièrement pertinente pour les expatriés vivant dans des pays où l’une de ces devises est utilisée, afin de neutraliser le risque de change d’une épargne en euros. Même résident de la zone euro, vous pouvez diversifier en devises dans un objectif de gain, de couverture ou de préparation d’un projet à l’étranger, et détenir plusieurs contrats en plusieurs devises.
Réalisation d’un effet de levier par crédit Lombard
L’un des grands avantages de l’assurance-vie luxembourgeoise intégrant un FID ou un FAS est la possibilité de mettre en place un crédit Lombard. Ce mécanisme vous permet d’obtenir une ligne de crédit en nantissant votre contrat auprès de la banque dépositaire, pour financer un projet sans racheter votre contrat (une donation, un achat immobilier) ou pour réinvestir avec effet de levier, y compris dans le contrat lui-même. Les assureurs luxembourgeois ne proposant généralement pas d’avance sur contrat, le Lombard en est le substitut.
La banque analyse la valeur du portefeuille logé dans votre FID ou FAS et calcule une valeur prêtable (loan-to-value ou LTV) selon la nature, le risque et la liquidité des actifs :
- Fonds euros ou dollars à capital garanti, LTV de 90 à 99% (99% chez Sogelife).
- Lignes obligataires, LTV de 60 à 80%.
- Lignes actions et ETF actions, LTV de 40 à 75%.
La banque ne peut pas prendre en garantie les unités de compte de la gestion libre ni les actifs illiquides (fonds immobiliers, private equity), d’où la nécessité d’un FID ou d’un FAS pour bénéficier de ce levier.
Illustration 2026 avec Swissquote Bank Europe, banque dépositaire de nos FAS chez Baloise et Wealins. Le crédit minimum est de 250 000€, ce qui rend le Lombard réaliste à partir de 400 000 à 500 000€ d’encours selon l’allocation. Un contrat de 530 000€ investi en FAS ETF a ainsi permis de libérer une ligne d’environ 310 000€. Le taux se compose du taux €STR à un mois majoré d’une marge de 1,20% si les fonds restent dans les livres de la banque, ou de 1,40% s’ils en sortent, soit environ 3,1% par an à l’été 2026, avec remboursement in fine reconductible. La mise en place demande deux semaines, l’ouverture de deux comptes-titres au nom du souscripteur et un test d’adéquation.
La performance générée sur le capital emprunté, dès lors qu’elle excède le coût du crédit, représente votre effet de levier, mais l’inverse est vrai en cas de baisse des marchés, et la banque peut exiger un complément de garantie si la LTV est dépassée. Société Générale Luxembourg, Crédit Agricole Indosuez Luxembourg, Banque de Luxembourg, la BIL, Quintet ou CBP Quilvest proposent aussi des offres compétitives de Lombard en FAS et FID, avec lesquelles notre cabinet travaille. Ce mécanisme existe en France sur compte-titres ou assurance-vie, mais dans une forme bien moins élaborée.
Comment l’assurance-vie luxembourgeoise s’adapte-t-elle à votre pays de résidence ?
L’assurance-vie luxembourgeoise s’adapte à votre pays de résidence parce que l’assureur adapte le contrat, ses supports et sa clause bénéficiaire à la réglementation et à la fiscalité locales, dans les pays où il dispose d’un agrément ou d’une étude juridique. Le contrat reste portable en cas de nouveau changement de résidence, sous réserve d’en informer l’assureur.
Pour les personnes physiques, les contrats luxembourgeois de nos assureurs partenaires sont conçus pour être conformes, fiscalement et réglementairement, aux pays de résidence suivants, France, Monaco, Luxembourg, Belgique, Royaume-Uni, Suisse, Italie, Espagne, Portugal, République tchèque et Île Maurice, et en sollicitation inversée aux Émirats arabes unis, Singapour, Hong Kong, Arabie saoudite ou Maroc. Pour les personnes morales, holdings patrimoniales ou sociétés commerciales, les contrats de capitalisation sont acceptés pour les entreprises établies en France, à Monaco, en Espagne, au Portugal, en Italie, en Belgique, au Luxembourg et en République tchèque.
Cette liste indicative varie d’un assureur à l’autre et dans le temps. Baloise n’accepte par exemple pas les résidents marocains et réserve l’Île Maurice aux contrats de plus de 2,5 millions d’euros, tandis que Wealins étudie au cas par cas les résidents hors EEE à partir de 500 000€ sur la base d’une opinion juridique externe. Le cabinet se charge d’interroger les assureurs lors d’un appel d’offres, et d’anticiper le passage d’un FAS vers des unités de compte ou un FID avant un départ vers un pays qui ne reconnaît pas le FAS.
Résident fiscal en Belgique, comment est imposée votre assurance-vie ?
L’assurance-vie d’un résident fiscal belge supporte une taxe de 2% sur chaque versement en branche 21 ou 23 et, depuis le 1er janvier 2026, une taxe de 10% sur les plus-values réalisées lors d’un rachat, après une exonération annuelle de 10 000€ et sur les seules plus-values constituées depuis cette date. Les contrats luxembourgeois comparables y sont soumis comme les contrats belges.
L’assurance-vie belge distingue les contrats en Branche 21 (fonds euros garanti), Branche 23 (unités de compte) et Branche 26 (équivalent du contrat de capitalisation français). Il est donc préférable de verser sur son assurance-vie luxembourgeoise avant son expatriation, ou d’opter pour un contrat de Branche 26, non soumis à la taxe de 2% mais dont les gains supportent en général le précompte mobilier de 30%. Le FAS n’étant pas reconnu en Belgique, il faudra choisir entre les unités de compte et un FID.
En cas de décès, le capital est soumis aux droits de succession belges, de 3 à 30% en ligne directe selon la région (Wallonie, Flandre, Bruxelles). Pour un souscripteur ayant des liens avec la France (nationalité, bénéficiaires en France), l’article 990 I du CGI peut créer une double imposition, que l’on évite en aménageant la clause bénéficiaire pour que la convention franco-belge sur les successions s’applique. Une assurance-vie française détenue par un résident belge voit ses plus-values taxées jusqu’à 15% par la France.
Résident fiscal en Espagne, comment est imposée votre assurance-vie ?
L’assurance-vie d’un résident fiscal espagnol n’est imposée qu’au rachat, sur le gain intégré à la base de l’épargne et taxé de 19% à 30% selon son montant. Le contrat doit toutefois respecter les règles espagnoles applicables aux contrats en unités de compte, faute de quoi ses gains pourraient être imposés chaque année comme si le souscripteur détenait directement les actifs.
Pour être reconnu comme une assurance-vie en Espagne, l’assureur ajoute une garantie décès au contrat. Le FAS n’est pas reconnu, il est impossible de combiner plusieurs compartiments (FAS, FID, unités de compte) dans un même contrat et le profil de risque est figé à la souscription. Toute modification de stratégie nécessite l’ouverture d’un nouveau contrat. Le prélèvement français sur une assurance-vie française détenue par un résident espagnol est plafonné à 10%, et la convention franco-espagnole couvre l’impôt sur le revenu, les successions et la fortune.
Résident fiscal en Italie, comment est imposée votre assurance-vie ?
L’assurance-vie d’un résident fiscal italien est imposée au rachat au taux forfaitaire de 26% sur le gain, réduit à 12,5% pour la part investie en titres d’État, et les contrats en unités de compte souscrits à l’étranger supportent un droit de timbre annuel de 0,2%, prélevé par l’assureur. Les capitaux versés au décès sont en principe exonérés d’impôt en Italie.
Pour une assurance-vie française détenue par un résident italien, la France prélève au maximum 10% sur le gain racheté, imputable sur l’impôt italien sous forme de crédit d’impôt.
Résident fiscal au Portugal, comment est imposée votre assurance-vie ?
L’assurance-vie d’un résident fiscal portugais est imposée au rachat comme un revenu de capitaux au taux de 28%, ramené à 22,4% de 5 à 8 ans de détention et à 11,2% au-delà de 8 ans lorsque au moins 35% des primes ont été versées pendant la première moitié du contrat.
Le régime des Résidents non-habituels (RNH) a été abrogé pour les nouveaux entrants depuis le 1er janvier 2024, les contribuables l’ayant obtenu avant conservant son bénéfice jusqu’au terme de leur période de 10 ans. Pour une assurance-vie française détenue par un résident portugais, la France applique le prélèvement forfaitaire de 12,8%, réduit selon la convention franco-portugaise à 12% maximum. La France et le Portugal ont signé une convention sur l’impôt sur le revenu et un accord sur les successions et donations, dont le contenu exact doit être analysé en cas de décès.
Résident fiscal en Suisse, comment est imposée votre assurance-vie ?
L’assurance-vie d’un résident fiscal suisse relève de la prévoyance libre du pilier 3b. Sa valeur de rachat est soumise à l’impôt cantonal sur la fortune, et le rendement d’un contrat à prime unique n’échappe à l’impôt sur le revenu que s’il a été conclu avant 66 ans, a duré au moins cinq ans, ou dix ans s’il est lié à des fonds, et est versé à partir de 60 ans.
La Suisse structure sa prévoyance autour de trois piliers, l’AVS/AI étatique, la LPP professionnelle et la prévoyance privée du troisième pilier, divisée en pilier 3a lié et pilier 3b libre. Au décès, le capital d’une assurance susceptible de rachat entre en principe dans l’assiette des droits de succession cantonaux, dont de nombreux cantons exonèrent le conjoint et les descendants directs.
Peu d’assureurs luxembourgeois acceptent les résidents suisses, et le plus souvent pour les personnes imposées au forfait. La solution la plus aboutie que nous ayons identifiée pour un résident imposé au rôle ordinaire est le contrat LifePlus Switzerland de Baloise Life (Liechtenstein) AG, inscrit sur la liste de l’Administration fédérale des contributions des assurances de capitaux du pilier 3b fiscalement privilégiées, dans la catégorie des produits liés à des fonds :
- Prime unique à partir de 500 000 CHF, sur laquelle s’applique le droit de timbre fédéral de 2,5%.
- Fonds interne dédié dont le gérant, la banque dépositaire et la politique d’investissement sont au choix du souscripteur, avec la possibilité de plusieurs FID.
- Aucun impôt sur le revenu tant qu’il n’y a pas de rachat, puis une prestation exonérée si le contrat a été conclu avant 66 ans, a duré au moins dix ans et est versé à partir de 60 ans (article 20 alinéa 1 lettre a de la LIFD). La durée minimale est de cinq ans pour une assurance classique, mais de dix ans pour une assurance liée à des fonds comme celle-ci, et le preneur doit en principe être aussi l’assuré, sauf entre époux. A défaut, le rendement est imposé comme un revenu.
- Garantie décès plancher, clause bénéficiaire libre, et protection contre les créanciers lorsque les bénéficiaires sont le conjoint ou les descendants, ou en présence d’une clause bénéficiaire irrévocable (articles 79 et 80 de la loi fédérale sur le contrat d’assurance).
L’intérêt se concentre sur les cantons où les hauts revenus sont le plus imposés. En 2026, le taux maximal d’imposition du revenu atteint 43,2% à Genève, 42,2% à Bâle-Campagne et 41,5% dans le canton de Vaud selon le baromètre fiscal KPMG de septembre 2026. Les plus-values privées étant exonérées en Suisse, le gain porte surtout sur les portefeuilles qui distribuent intérêts et dividendes. Un rendement distribué de 4% ne laisse qu’environ 2,27% après impôt à un contribuable genevois au taux marginal, alors qu’il se capitalise sans impôt dans le contrat. L’économie annuelle de 1,73% rembourse ainsi le droit de timbre de 2,5% en moins de deux ans, avant prise en compte des frais du contrat.
En présence de bénéficiaires résidant en France, le capital décès relève de l’article 990 I du CGI (abattement de 152 500€ par bénéficiaire, puis 20% et 31,25%), alors que les autres biens de la succession peuvent supporter les droits de succession français jusqu’à 45%, la convention franco-suisse sur les successions ayant été dénoncée au 1er janvier 2015. Certains assureurs français acceptent aussi des résidents suisses en appliquant le droit français, mais la reconnaissance de leurs contrats varie selon les cantons.
Résident fiscal au Royaume-Uni, comment est imposée votre assurance-vie ?
L’assurance-vie d’un résident fiscal au Royaume-Uni, française ou luxembourgeoise, n’est imposée qu’au Royaume-Uni et seulement lors d’un rachat. Le gain constaté (« chargeable event gain ») y est soumis à l’impôt sur le revenu de 20% à 45%, réduit au prorata des années passées hors du Royaume-Uni (time apportionment relief), et les retraits de 5% par an des primes versées n’y sont pas imposés immédiatement.
Le statut de « non-domiciled » a été supprimé au 6 avril 2025, remplacé par un régime temporaire de quatre ans (« Foreign Income and Gains Regime ») réservé aux nouveaux arrivants n’ayant pas résidé au Royaume-Uni au cours des dix dernières années. Ce régime exonère la plupart des revenus étrangers, mais pas les gains des contrats d’assurance-vie étrangers, imposables dès la première année de résidence. La faculté de retrait de 5% par an se cumule depuis la souscription dans la limite de 100% des primes. Au-delà, tout l’excédent est imposé comme un revenu, capital compris, quel que soit le gain réel, alors qu’un rachat total n’est imposé que sur le gain réel.
Un contrat français n’étant pas segmenté, un rachat partiel important peut donc créer un gain imposable supérieur au gain réel. Les contrats luxembourgeois conformes au Royaume-Uni, comme celui de Sogelife, divisent la prime en segments rachetables séparément et imposés sur leur seul gain réel, et sont conçus pour ne pas être qualifiés de « personal portfolio bond », un régime qui impose chaque année un gain réputé de 15%. Côté français, aucune retenue n’est appliquée sur le rachat d’une assurance-vie française par un résident britannique, l’article 12 de la convention franco-britannique réservant l’imposition au Royaume-Uni sur présentation du formulaire 5000.
Depuis le 6 avril 2025, l’Inheritance Tax de 40% s’applique au patrimoine mondial des résidents de long terme, présents au Royaume-Uni au moins dix des vingt dernières années fiscales, et aux seuls actifs britanniques pour les autres. Les segments d’un contrat luxembourgeois peuvent être donnés du vivant du souscripteur, le contrat peut être souscrit par un trust, et la convention franco-britannique de 1963 sur les successions limite les risques de double imposition.
Résident US Person en Europe, pouvez-vous souscrire une assurance-vie luxembourgeoise ?
Une US Person résidant en Europe peut souscrire une assurance-vie luxembourgeoise chez Wealins ou Baloise, à condition de résider dans un pays où l’assureur est actif, que la prime ne provienne pas des Etats-Unis et que ni le souscripteur ni les personnes de contrôle ne soient domiciliés aux USA.
Qualifiée de US Person par sa double nationalité, sa green card ou un séjour prolongé aux Etats-Unis, elle reste soumise à la fiscalité américaine et à la réglementation FATCA. Le contrat n’est pas reconnu par l’IRS et doit être déclaré comme un compte-titres, avec la question de la qualification de l’assureur en PFIC à étudier avec un fiscaliste américain.
Wealins, Baloise et Sogelife, nos trois assureurs luxembourgeois de référence
Nous comparons chaque contrat d’assurance-vie luxembourgeois selon cinq principaux critères :
- Les supports financiers disponibles, éventuel fonds euros, gamme d’unités de compte ouverte aux ETF, accès au FID et au FAS selon votre catégorie de souscripteur.
- Les frais, lisibles et négociés, répartis entre l’assureur et le cabinet en tant que courtier.
- La solidité financière de l’assureur, notamment ses ratios de solvabilité et sa maison mère de groupe français, suisse ou luxembourgeois.
- La portabilité internationale, l’acceptation de votre pays de résidence actuel ou futur et sa conformité fiscale et réglementaire.
- La gestion, qualité des équipes juridiques et du back-office, possibilité d’opérations par signature électronique.
Notre architecture ouverte nous permet de comparer les contrats de plusieurs assureurs, et trois d’entre eux se distinguent en 2026 pour nos clients entrepreneurs et expatriés. Vous retrouverez le détail de leurs contrats dans notre sélection d’assurances-vie françaises et luxembourgeoises.
Wealins Life France, le pure player luxembourgeois spécialiste du FAS
Wealins est la filiale d’assurance-vie patrimoniale du groupe Foyer, premier groupe d’assurance à capital privé luxembourgeois, fondé par des familles d’entrepreneurs encore représentées à son conseil d’administration et indépendant de toute banque. Wealins gère plus de 15,8 milliards d’euros d’actifs avec plus de 130 experts de 11 nationalités, et le groupe Foyer affiche un ratio de solvabilité supérieur à 200%. Cet ancrage purement luxembourgeois la place hors de portée de la loi Sapin II.
- Contrat Wealins Life France (et Wealins Capi France pour la capitalisation, y compris démembrée) accessible à partir de 250 000€ de versement initial.
- Actif en libre prestation de services dans neuf pays, France, Monaco, Belgique, Luxembourg, Italie, Portugal, Suède, Norvège et Finlande, avec des solutions sur mesure en Espagne ou au Royaume-Uni, et une étude au cas par cas des résidents hors EEE à partir de 500 000€.
- Le meilleur de la gestion sur-mesure en FAS, avec deux formules, le FAS courtier où le statut de courtier suffit à transmettre vos ordres, et le FAS PSI confié à un prestataire de services d’investissement, sans maximum de lignes et avec arbitrage possible entre FID et FAS dans le même contrat.
- Quasi aucune restriction dans l’éligibilité des supports en FAS, ETF, OPCVM, titres vifs, produits structurés (dès 50 000€ par FAS) et fonds de private equity ou de dette privée pour les contrats de catégorie C et D de plus d’un million d’euros, avec un minimum de 500 000€ par ligne non cotée et le maintien de 35% d’actifs liquides. Les SCPI et OPCI ne sont en revanche pas éligibles.
- Gamme d’unités de compte d’environ 450 OPCVM en parts institutionnelles mais sans ETF, qui nécessitent un FAS, et pas de fonds euros.
- Service de « tax reclaim » qui fait bénéficier le souscripteur du taux luxembourgeois de 15% de retenue à la source sur les dividendes étrangers, généralement plus faible que celui du pays d’origine.
- Une tarification incompressible de l’assureur qui baisse avec le montant investi et qui, depuis le 1er octobre 2026, distingue la partie du contrat investie en FID, FIC ou FAS, de 0,47% par an entre 250 000€ et 500 000€ à 0,25% de 2,5 à 10 millions d’euros, et la partie investie en fonds externes, de 0,52% à 0,30% par an. Au-delà de 10 millions d’euros, la tarification se négocie.
- Acceptation des US Persons résidant en Europe sous conditions, et des personnes morales, y compris des sociétés commerciales pour une prime minimum de 500 000€ n’excédant pas 33% de leur trésorerie.
Pour donner un ordre de grandeur, un contrat Wealins avec un FAS en ETF et OPCVM déposé chez Swissquote Bank Europe peut revenir à moins de 1% par an de frais totaux, assureur, banque dépositaire et rémunération du cabinet incluses, hors frais propres des ETF. Les frais d’entrée sont négociables selon le montant investi, tandis que la part de l’assureur, incompressible, diminue par paliers d’encours. Wealins nous a confirmé la portabilité de ce contrat vers l’Île Maurice ou Malte, moyennant un passage du FAS en unités de compte ou en FID avant le départ.
Baloise Vie Luxembourg, la solidité d’un groupe suisse et une solution pour les résidents suisses
Baloise Vie Luxembourg est la filiale luxembourgeoise du groupe bâlois fondé en 1863, devenu Helvetia Baloise après sa fusion avec Helvetia finalisée en décembre 2025, qui en fait le premier assureur multibranche de Suisse. S&P a confirmé la note A+ du groupe fusionné, et le ratio de solvabilité suisse (SST) de Baloise atteignait 219% fin 2025. Créée en 1996 pour la libre prestation de services, Baloise Vie Luxembourg gérait 12,2 milliards d’euros fin 2023 avec 147 collaborateurs et un ratio de solvabilité de 122%, sans lien avec un acteur bancaire et sans fonds euros, ce qui la préserve elle aussi de la loi Sapin II. Le groupe a annoncé l’abandon progressif de la marque Baloise au profit d’Helvetia, d’ici cinq ans au Luxembourg.
- Contrat d’assurance-vie ProFolio et contrat de capitalisation ProCapi (personnes physiques et personnes morales à l’IR ou à l’IS), en unités de compte, avec un ou deux souscripteurs, une clause bénéficiaire libre et une garantie décès optionnelle.
- Prime minimale de 125 000€ en fonds externes ou FIC, 250 000€ en FID et 500 000€ en FAS.
- Plus de 120 banques dépositaires déjà agréées auprès du CAA, dont Swissquote Bank Europe avec laquelle nous avons structuré plusieurs FAS, en formule conseil dès 250 000€ pour les OPCVM et ETF, ou en formule sans conseil avec accès client direct à partir de 500 000€ et d’une catégorie C.
- Plus de dix marchés européens couverts (France, Monaco, Belgique, Luxembourg, Allemagne, Italie, Espagne, Portugal, Pologne, Autriche via le Liechtenstein), avec une expertise reconnue en structuration patrimoniale, démembrement de la clause bénéficiaire, co-souscription, clauses différées, transmission à la troisième génération et private equity soumis à accord préalable.
- Pas d’avance sur contrat, mais nantissement possible auprès de la banque dépositaire pour un crédit Lombard.
- Short list d’environ 200 fonds externes de gestionnaires renommés, sans fonds euros.
Pour les résidents suisses, sa sœur Baloise Life (Liechtenstein) AG propose le contrat LifePlus Switzerland décrit dans la partie consacrée à la Suisse, à partir de 500 000 CHF, pour les résidents imposés au rôle ordinaire dans les cantons fortement taxés. Baloise nous a orientés vers cette solution en 2026 pour une cliente résidente du canton d’Obwald hors forfait fiscal, là où son contrat luxembourgeois ProFolio n’était pas adapté.
Sogelife, le meilleur fonds euros du Luxembourg et une gamme complète
Sogelife est la compagnie d’assurance-vie luxembourgeoise du groupe Société Générale, détenue à 60% par Sogecap et à 40% par Société Générale Luxembourg, créée en 1996. Elle gère 16,2 milliards d’euros d’encours dont 52% en unités de compte, a collecté 3 milliards d’euros en 2025, compte plus de 300 partenaires dont plus de 40 banques dépositaires, et affiche un ratio de solvabilité de 143% à fin 2024.
- Contrat individuel d’assurance-vie ou de capitalisation multidevise (EUR, USD, CHF, GBP) accessible à partir de 250 000€ pour les résidents français, avec un versement initial minimum de 500 000€ par support FID, FAS ou FIC multiligne et de 1 500€ par fonds externe.
- Deux fonds à taux garanti, l’actif général Société Générale en euros (96 milliards d’euros d’encours, 85,7% d’obligations notées A ou mieux) réassuré en France, et un fonds général en dollars non réassuré en France, limité à 5 millions de dollars par contrat, tous deux plafonnés à 50% des primes et acceptés en garantie de crédit jusqu’à 99% de leur valeur.
- Rendement du fonds euros 2025 jusqu’à 4,80% brut (4,20% brut avec au moins 50% d’unités de compte sur le contrat), et offre bonus 2026 majorant le taux servi de +0,50% à +2,15% en 2026 puis de +0,50% à +2,00% en 2027 selon la part d’unités de compte du versement.
- Plus de 700 fonds externes UCITS en architecture ouverte, avec référencement d’un OPCVM ou d’un ETF sur simple demande du code ISIN, y compris en parts institutionnelles.
- FID en gestion discrétionnaire avec profil de risque de 1 à 4, plusieurs FID possibles et FID « umbrella » familial jusqu’au troisième degré, FIC monoligne pour les produits structurés et titres vifs, et FAS en gestion conseil pour les souscripteurs de catégorie C ou D résidents de France, Monaco, Portugal ou Luxembourg.
- Fonds non cotés accessibles en FID ou FAS de catégorie D (contrat d’au moins un million d’euros), dès 50 000€ par fonds, jusqu’à 65% du contrat pour un résident de France, avec une analyse du fonds en cinq jours ouvrés.
- Contrat de capitalisation pour les holdings patrimoniales, sur justificatifs des bénéficiaires effectifs et d’une attestation du caractère patrimonial de l’activité, dans huit pays d’implantation, et contrats dédiés aux résidents du Royaume-Uni, de Monaco ou des collectivités d’outre-mer, avec acceptation des signatures électroniques certifiées.
Autres assureurs et contrats luxembourgeois partenaires, avec lesquels nous travaillons selon les situations, Allianz Luxembourg (FAS désormais possible avec Swissquote, mais sans ETF en unités de compte), CNP Luxembourg, Generali Luxembourg, AXA Wealth Europe, Utmost Luxembourg (ex-Lombard International), Cardif Luxembourg, La Mondiale Europartner, One Life ou Swiss Life Luxembourg.
Tableau comparatif de 5 autres assurances-vie luxembourgeoises
Ce tableau reprend les principales caractéristiques de cinq contrats luxembourgeois que nous suivons, aux côtés de Wealins et Baloise présentés ci-dessus. Les données sont celles communiquées par les assureurs et actualisées à chaque campagne de taux.
| Assureur Luxembourg | Sogelife | AXA Wealth Europe | CNP Luxembourg | Generali Luxembourg | Utmost Luxembourg (ex-Lombard International) |
|---|---|---|---|---|---|
| Nom du contrat | Sogelife Personal Multisupports | Lifinity Europe | CNP One LUX | Generali Espace Lux | Liberté |
| Avantages | Fonds euros et bonus, fonds dollars, gamme UC OPCVM et ETF | FCPR exclusif AXA Infrastructure, 7 FIC, offre FAS complète | Fonds euros et bonus, gamme UC OPCVM et ETF | 2 FCPR exclusifs GF Infrastructures et Lumyna Private Equity | Spécialiste FAS avec Quintet, pure player lux non soumis à la loi Sapin II, FID suisse Oddo BHF |
| Inconvénients | Fonds euros plafonné à 50% des primes, FAS limité à 4 pays | UC sans part I ni ETF (FAS possible) | Contraintes en FAS FID private equity | Pas de FAS sans conseil | Pas de fonds euros |
| Maison mère | Société Générale | AXA | CNP Assurances | Generali Group | Utmost Group |
| Rating groupe | A/A-1 (S&P 2023) | A+/A-1 (S&P 2023) | A/A-1 (S&P 2023) | A/A-1 (S&P 2023) | A+/A-1 (S&P 2023) |
| Ratio de solvabilité | 143% (31/12/24) | 216% (31/12/24) | 237% (31/12/24) | 210% (31/12/24) | 130,8% (31/12/24) sans fonds euros |
| Minimum d’investissement | 250 000€ | 300 000€ | 500 000€ | 500 000€ | 250 000€ |
| Fonds euros réassuré au Luxembourg | AG Société Générale (EUR) et fonds USD | AG AXA France | AG CNP Assurances | AG Generali France | – |
| Bonus fonds euros 2026 | Oui, de +0,50% à +2,15% selon le % d’UC | Oui, en fonction du % d’UC | Oui, en fonction du % d’UC | Oui, en fonction du % d’UC | – |
| Taux brut fonds euros 2025 | 3,00% à 4,80% brut | 3,38% à 4,08% brut | – | ||
| Taux brut fonds euros 2024 | 3,10% à 5,40% brut | 2,95% à 5,60% brut | – | ||
| Taux brut fonds euros 2023 | 3,85% à 4,60% brut | 3,25% à 5,78% brut | 2,55% à 5,87% brut | – | |
| Max fonds euros / min UC | 50/50% UC | 35/65% UC | 50/50% UC | 40/60% UC | – |
| Devises disponibles | EUR, USD, GBP, CHF | EUR, USD, GBP, CHF | EUR, USD, GBP, CHF | EUR | EUR, USD, GBP, CHF |
| Frais d’entrée | 3,5% max | 3,5% max | 3% max | 4,5% max | 5% max |
| Frais de gestion fonds euros | 0,9% max | 1,5% max | 1% max | 0,90% max | – |
| Frais de gestion annuels UC | 1% max | 1,5% max | 1% max | 1,5% max | 1,2% max |
| Frais de gestion annuels FID et FAS | 2% max | 1,5% max | 1% max | 2% max | 1,2% max |
| Frais d’arbitrage fonds euros et UC (hors transactions FAS ou FID) | De 0,1% à 1% par an (4 options) | 1 gratuit/an, 0,5% min 100€, max 300€ | 1 gratuit/an, 1% max, 100€ max | 0,5% des sommes arbitrées, arbitrage en ligne 35€ min | 2 arbitrages gratuits par an puis 0,50% (500€ max) |
| Délai d’arbitrage | J+3 | J+2 | J+1 avant 12h | J+1 | |
| Banque dépositaire | SGBT | BPSS Luxembourg | Caceis Luxembourg | SGBT | Quintet |
| Gamme UC en FCPR | AXA Avenir Infrastructure via FAS | GF Infrastructures Durables, GF Lumyna World Equity Fund | |||
| Gamme UC en OPCVM et ETF | Plus de 700 OPCVM, parts instit et ETF sur demande | Plus de 850 OPCVM, pas de part instit ni ETF | Tous les OPCVM et ETF UCITS éligibles, dont part I | Plus de 300 OPCVM dont parts instit et ETF | 200 UC, gamme restreinte car spécialiste du FAS |
| FAS sans conseil | Non, gestion conseil uniquement | Oui, FAS Gestion Libre et FAS Produits Structurés | Oui | Oui | Oui |
| FAS avec conseil | Oui (cat. C et D) | – | Oui | Oui | Oui |
| FAS buy & hold (private equity, produits structurés) | Oui (non coté max 65% en cat. D) | Oui (PE max 50% en AV et 70% en capi) | Oui (PE max 20%) | Oui (PE max 65% en AV et 95% en capi) | Oui |
| Fonds internes collectifs FIC | Oui, dont FIC monoligne | Oui, 7 FIC à 50K€ min | Oui | Oui | |
| FID gestion sous mandat | Oui, profils 1 à 4, umbrella familial | Oui | Oui | Oui | |
| Banques dépositaires FAS et FID | SGBT, EFG Luxembourg, CA Indosuez, Quintet, BGL et plus de 40 banques | Quintet et CA Indosuez (FAS), SGBT (FID) | Caceis Luxembourg (FAS gestion libre), CNP Lux (FAS PE) | SGL, Quintet, CBP Quilvest, UBS | Quintet avec frais de dépôt de 0,5%/an, SGBT et UBS |
| Pays disponibles à la souscription pour les personnes physiques de nationalité française | France et outre-mer, Monaco, Luxembourg, Belgique, Italie, Espagne, Portugal, Suisse, République Tchèque, Royaume-Uni, Singapour, Hong Kong | France, Belgique, Monaco, Luxembourg | PP et PM résidant en France, Luxembourg et Belgique | Portugal, France, Luxembourg, Belgique, Singapour (si fonds hors Singapour), Israël, Dubaï, TOM, Tunisie, UK | Presque tous les pays du monde, sous conditions (sauf Amérique du Nord, Suisse et listes noires) |
| Version capitalisation | Oui pour PP et PM holding dans 8 pays, pas de PM commerciale | Oui pour PP et PM holding, pas de PM commerciale | Oui pour PP et PM holding, pas de PM commerciale | Oui pour PP, PM holding et PM commerciale | Oui pour PP, PM holding et PM commerciale |
Quelles stratégies financières en assurance-vie luxembourgeoise ?
Quatre stratégies financières couvrent l’essentiel des besoins en assurance-vie luxembourgeoise, la gestion libre en fonds euros et unités de compte dès 125 000 à 250 000€, le FAS buy and hold à partir de 250 000€, le FID en gestion profilée à partir de 250 000€ et le FID en titres vifs avec gérant dédié à partir de 500 000€. Elles peuvent se combiner dans un même contrat.
Maintenant que vous avez appréhendé l’ensemble des spécificités de l’assurance-vie luxembourgeoise, et si celle-ci correspond à votre profil d’investisseur averti, fortuné ou international, il vous faut définir la stratégie la plus adaptée à vos objectifs parmi une infinité de combinaisons. Tout comme votre situation patrimoniale est unique, les solutions des assureurs, sociétés de gestion et banques dépositaires varient considérablement en offres, contraintes et critères d’éligibilité. Notre cabinet vous accompagne à chaque étape, sélection du contrat, choix de la banque dépositaire pour votre FAS ou FID, sélection éventuelle du gérant, puis mise en place et suivi de votre investissement.
Stratégie 1 : fonds euros et unités de compte (UC)
Le couple fonds garanti et OPCVM/ETF diversifiés, la stratégie de base de l’assurance-vie française améliorée. Coût annuel limité aux frais de gestion du contrat et des supports, investissement initial de 250 000€ chez Sogelife ou 500 000€ chez CNP Luxembourg, avec Sogelife (fonds euros bonifié et fonds dollars) ou CNP Luxembourg (fonds euros boosté).
- Avantages. Référencement d’UC en parts institutionnelles et ETF, gestion conseillée par un CGP avec mandat d’arbitrage possible, accès à un fonds euros réassuré en France ou à un fonds en dollars hors loi Sapin II, bonus de rendement selon le pourcentage d’UC.
- Inconvénients. Pas de crédit Lombard, pas de gestion déléguée à un gérant, pas de titres vifs, référencement d’OPCVM et ETF limité par rapport au FAS, pas de fonds non coté ni immobilier.
Stratégie 2 : fonds d’assurance spécialisé (FAS) buy and hold
Aucune limite dans vos supports d’investissement, OPCVM, ETF, titres vifs, fonds de capital-investissement, produits structurés ou fonds immobiliers selon l’assureur. Coût annuel composé des frais du contrat, de la banque dépositaire et des supports, investissement initial possible dès 250 000€ et conseillé à 500 000€, avec Wealins ou Baloise et une banque dépositaire comme Swissquote Bank Europe, Société Générale Luxembourg, Crédit Agricole Indosuez ou UBS.
- Avantages. Sélection sur-mesure des lignes par vous-même ou accompagné du cabinet, optimisation des frais en titres vifs et ETF, sortie des fonds de capital-investissement sans évènement fiscal, crédit Lombard possible.
- Inconvénients. Nombre limité de transactions sur les titres cotés pour éviter la requalification en compte-titres, pas de gestion déléguée ni profilée.
Stratégie 3 : fonds interne dédié (FID) en gestion profilée
Pour chaque profil de risque, une allocation et une gestion active mutualisées par une société de gestion. Coût annuel composé des frais du contrat, de la banque dépositaire et de la société de gestion, investissement initial possible dès 250 000€, par exemple avec le mandat Select de Société Générale Luxembourg.
- Avantages. Gestion 100% déléguée sans intervention de votre part, allocation diversifiée en ETF et OPCVM évoluant dans un cadre d’exposition prédéfini, crédit Lombard possible.
- Inconvénients. Seul le profil de risque est personnalisable, pas l’allocation d’actifs auprès du gérant.
Stratégie 4 : fonds interne dédié (FID) avec gérant en titres vifs
La gestion financière sur-mesure déléguée, où un expert gère votre FID en titres vifs actions et obligations selon votre profil de risque et votre cahier des charges. Coût annuel composé des frais du contrat, de la banque dépositaire et de la société de gestion, investissement initial possible dès 250 000€ et conseillé à partir de 500 000€, avec Montpensier Arbevel, La Financière de l’Echiquier, Lazard ou Société Générale Luxembourg.
- Avantages. Accès direct à un gérant, portefeuille concentré d’une à plusieurs dizaines de lignes au potentiel de performance le plus élevé, possibilité de valider des critères géographiques, sectoriels ou de diversification, crédit Lombard possible.
- Inconvénients. Profil de risque dynamique, patrimoine important et diversifié et investisseur averti recommandés.
FAQ sur l’assurance-vie luxembourgeoise
10 questions-réponses sur l’assurance-vie luxembourgeoise
Quel est le montant minimum pour ouvrir une assurance-vie luxembourgeoise ?
Le montant minimum pour ouvrir une assurance-vie luxembourgeoise varie de 125 000€ à 500 000€ selon l’assureur et le mode de gestion. Baloise accepte 125 000€ en fonds externes, Wealins et Sogelife demandent 250 000€, et un FAS ou un FID nécessite en pratique 250 000€, voire 500 000€ pour un accès client direct à la banque dépositaire.
Quelle est la différence entre un FID et un FAS ?
Le fonds interne dédié (FID) confie la gestion de votre épargne à une société de gestion mandatée, qui achète et vend pour vous selon une politique d’investissement définie ensemble. Le fonds d’assurance spécialisé (FAS) vous laisse choisir vous-même chaque actif, titre vif, ETF, fonds de private equity ou produit structuré, les ordres étant transmis à la banque dépositaire par votre courtier, un PSI ou vous-même.
L’assurance-vie luxembourgeoise est-elle vraiment plus sûre qu’une assurance-vie française ?
Oui sur le plan réglementaire. Les actifs sont déposés chez une banque dépositaire agréée par le CAA et distincte de l’assureur, et le souscripteur est créancier de premier rang en cas de faillite, sans plafond, alors que le fonds de garantie français est limité à 70 000€ par assureur et par assuré. Ce super privilège garantit toutefois votre rang, non le montant, et la solidité de l’assureur reste déterminante.
Un contrat luxembourgeois échappe-t-il à la loi Sapin II ?
En principe oui, car les compagnies luxembourgeoises n’entrent pas dans le champ du Haut Conseil de Stabilité Financière. L’exception concerne les fonds euros réassurés auprès d’une compagnie française, dont la liquidité serait affectée par un blocage décidé en France. Les unités de compte, FID, FAS et fonds euros purement luxembourgeois, comme le fonds dollars de Sogelife, ne sont pas concernés.
Quelle fiscalité pour un résident français qui détient une assurance-vie luxembourgeoise ?
Exactement la même que pour un contrat français. Les plus-values rachetées supportent la flat tax de 30% (12,8% d’impôt et 17,2% de prélèvements sociaux), réduite à 7,5% d’impôt après 8 ans pour les versements inférieurs à 150 000€ après abattement de 4 600€ ou 9 200€. La transmission relève des articles 990 I et 757 B du CGI. Seule différence, le contrat doit être déclaré chaque année en case 8TT avec le formulaire 3916-3916 bis.
Pourquoi l’assurance-vie luxembourgeoise est-elle recommandée aux expatriés ?
Parce que le Luxembourg n’impose pas les souscripteurs non-résidents, seule la fiscalité du pays de résidence s’applique aux rachats et aux capitaux décès. Un contrat français subit au contraire un prélèvement français à la source de 5 à 15% dans la plupart des pays conventionnés. Le contrat luxembourgeois est en outre portable de pays en pays, hors du champ de l’exit tax, et il réduit le poids de vos intérêts économiques en France.
Peut-on obtenir un crédit Lombard sur une assurance-vie luxembourgeoise ?
Oui, en nantissant un contrat qui contient un FID ou un FAS auprès de sa banque dépositaire. En 2026, Swissquote Bank Europe accorde un crédit Lombard à partir de 250 000€, soit un encours de 400 000 à 500 000€ selon la valeur prêtable des actifs, au taux €STR à un mois majoré de 1,20% à 1,40%. Les unités de compte de la gestion libre et les actifs illiquides ne peuvent pas être pris en garantie.
Quels sont les frais d’une assurance-vie luxembourgeoise ?
Les frais de gestion annuels des contrats sont plafonnés de 1% à 2% selon l’assureur. Ils combinent une tarification incompressible de l’assureur, dégressive selon le montant investi (chez Wealins, de 0,47% entre 250 000€ et 500 000€ à 0,25% au-delà de 2,5 millions d’euros pour la partie investie en FID ou FAS), et la rémunération du courtier, qui se négocie comme les frais d’entrée selon le montant investi. Un contrat avec FAS en ETF peut revenir à moins de 1% par an tout compris, auxquels s’ajoutent les frais propres des supports, et de 0,5% à 1% pour un FID avec gérant.
Un résident suisse peut-il souscrire une assurance-vie luxembourgeoise ?
Rarement, et surtout s’il est imposé au forfait. Pour un résident imposé au rôle ordinaire, la solution équivalente est le contrat de prévoyance libre 3b LifePlus Switzerland de Baloise Life (Liechtenstein), à partir de 500 000 CHF, avec fonds interne dédié et droit de timbre de 2,5% sur la prime. La prestation est exonérée d’impôt sur le revenu si le contrat a été conclu avant 66 ans, a duré au moins dix ans, durée requise pour une assurance liée à des fonds, et est versée à partir de 60 ans.
Une holding peut-elle souscrire un contrat de capitalisation luxembourgeois ?
Oui, les personnes morales établies en France, à Monaco, en Belgique, au Luxembourg, en Espagne, au Portugal, en Italie ou en République tchèque peuvent souscrire un contrat de capitalisation luxembourgeois, sur justificatifs de leurs bénéficiaires effectifs et, chez Sogelife, d’une attestation du caractère patrimonial de l’activité. Une société commerciale est acceptée chez Wealins pour 500 000€ minimum n’excédant pas 33% de sa trésorerie. Une holding à l’IS est imposée forfaitairement chaque année sur 105% du TME, avec régularisation au rachat.
Elaborer votre stratégie en assurance-vie luxembourgeoise avec le cabinet
Pour que cet investissement soit le plus pertinent pour vous, il est très important de veiller à ce que votre profil patrimonial et vos objectifs soient en adéquation avec les caractéristiques spécifiques du Luxembourg :
- Stratégies financières illimitées, avec la possibilité de mixer gestion conseillée en fonds euros et unités de compte, FID et FAS en un seul contrat, et d’avoir plusieurs gérants et banques dépositaires.
- Internationalité, multidevises, neutralité fiscale, portabilité et critères de détermination de la résidence fiscale, idéale si vous êtes déjà non-résident, en projet d’expatriation, au profil international ou frontalier.
- Protection, avec une réglementation luxembourgeoise qui renforce la sécurité des souscripteurs en cas de faillite des assureurs ou de blocage de l’épargne par la loi Sapin II.
- Intermédiation, avec la nécessité d’être conseillé par un interlocuteur de confiance pour choisir, mettre en place et gérer le contrat, courtier en gestion de patrimoine, banquier privé ou gérant d’actifs en FID.
- Souscription, avec le choix de l’assureur luxembourgeois et de son contrat, de ses modalités (minimum d’investissement, structure de frais, pays éligibles, justificatifs d’origine des fonds), de la qualité de ses équipes et des options de gestion en fonds euros, unités de compte, FAS, FID et crédit Lombard.
Les tensions géopolitiques et les débats budgétaires français ravivent l’intérêt pour l’expatriation comme pour l’assurance-vie luxembourgeoise, et nous recevons de nombreuses demandes à ce sujet. Si vous souhaitez comparer les contrats de Wealins, Baloise, Sogelife et des autres assureurs luxembourgeois au regard de votre situation, nous pouvons établir ensemble un audit patrimonial et un appel d’offres auprès des assureurs, en toute transparence sur les frais et notre rémunération de courtier.
Par Anthony Calci, conseiller en gestion de patrimoine
Article mis à jour en octobre 2026.
Conseiller en gestion de patrimoine (CGP), fondateur du cabinet Calci Patrimoine, stratégiste en investissement financier et immobilier depuis plus de 15 ans, spécialiste entrepreneurs et expatriés, membre du groupement Magnacarta et de l’Anacofi, CIF-CGP Orias n°11062580
Bonjour,
Je suis résident du Royaume-Uni et j’envisage d’effectuer un rachat de mon contrat d’assurance-vie, en partant du principe que l’article 12 de la convention fiscale franco-britannique s’appliquerait – c’est-à-dire pas d’imposition en France, et application de la fiscalité au Royaume-Uni, qui serait de 0 % dans ce cas.
Cependant, votre remarque suivante a attiré mon attention :
« Il existe surtout un dangereux risque fiscal que vos plus-values d’assurance-vie, en cas de rachat en tant que résident UK, soient considérées comme des primes d’assurance imposées à l’impôt sur le revenu. »
J’aimerais en savoir davantage. Existe-t-il un réel risque que le rachat de mon assurance-vie soit considéré comme hors du champ d’application de la convention, et que l’administration fiscale française refuse donc de me rembourser le prélèvement forfaitaire libératoire (PFL), qui sera automatiquement prélevé par mon assureur ?
(Pour info, c’est une assurance-vie qui a uniquement été investie 100% en fond euros.)
Merci!
@Emile. Concernant un rachat d’assurance-vie français en tant que résident fiscal UK, côté français votre lecture est la bonne. Les produits d’assurance-vie relèvent de l’article 12 (intérêts) de la convention franco-britannique et ne sont imposables qu’au Royaume-Uni. Si vous remettez à votre assureur le formulaire 5000 et son annexe 5002 avant le rachat, aucun prélèvement ne devrait être retenu, et à défaut vous pourrez le réclamer ensuite.
Le risque se situe côté britannique, où le gain d’un contrat d’assurance-vie étranger est imposé comme un revenu. Un rachat partiel au-delà de 5% par an des primes versées, cumulables depuis la souscription, est imposé sur tout l’excédent, capital compris. Un rachat total n’est imposé que sur le gain réel, réduit au prorata de vos années hors du Royaume-Uni. Le régime FIG des nouveaux arrivants ne couvre pas ces gains, donc le 0% n’est pas acquis.
Nous vous conseillons de faire valider ce choix par un fiscaliste britannique avant le rachat. Anthony Calci CGP