150-0 B ter : Apport-cession en holding et réinvestissements éligibles

L’article 150-0 B ter du CGI encadre juridiquement le schéma de l’apport-cession de titres en holding, ainsi que les réinvestissements éligibles qui maintiennent le report d’imposition de la plus-value mobilière en cas de vente de titres d’entreprise dans les 3 ans à compter de l’apport.

Mais les actifs réinvestis dans la holding seront assujettis à la fiscalité de l’impôt sur les sociétés et contraints par des obligations et des conditions du 150-0 B ter à respecter pour maintenir le report d’imposition.

150-0 B ter : Apport-cession en holding et réinvestissements éligibles Read More »

Répartition du patrimoine des Français, immobilier ou financier

Etes-vous plutôt financier ou immobilier dans votre patrimoine ? Les dernières études de l’Insee et de la Banque de France nous donnent d’excellentes informations sur la composition, l’évolution et les tendances du patrimoine des Français, notamment la répartition entre les investissements immobiliers et l’épargne financière, et sur la façon dont cette répartition change avec la taille du patrimoine.

Répartition du patrimoine des Français, immobilier ou financier Read More »

Meilleurs contrats d’assurance-vie 2026 : notre sélection de 3 contrats français et 3 luxembourgeois

Choisir le meilleur contrat d’assurance-vie ne se résume pas au rendement du fonds euros. Ce qui distingue un bon contrat d’un contrat médiocre, ce sont les frais réels sur les unités de compte, la profondeur de la gamme, l’accès aux ETF et aux fonds non cotés, la qualité de la gestion en ligne, et pour un expatrié, l’éligibilité du contrat à sa résidence fiscale. Nous avons sélectionné six contrats, trois français et trois luxembourgeois, que nous utilisons pour nos clients.

Le marché a changé depuis deux ans. Les assureurs français ont relancé leurs fonds euros avec des bonus conditionnés à la part d’unités de compte, jusqu’à 4,30% net chez Generali pour 2026 et 2027. Les fonds non cotés, infrastructures, dette privée et capital-investissement, sont devenus accessibles dans les contrats haut de gamme avec une liquidité assurée par l’assureur. Et le Luxembourg s’est imposé pour les patrimoines importants et les expatriés, avec des contrats sans fonds euros mais avec une protection des actifs que le droit français n’offre pas.

Meilleurs contrats d’assurance-vie 2026 : notre sélection de 3 contrats français et 3 luxembourgeois Read More »

IFI 2026, imposition et conseils pour réduire son IFI

Créé en 2018 en remplacement de l’ISF, l’Impôt sur la fortune immobilière frappe le seul patrimoine immobilier, au-delà de 1 300 000€ de valeur nette taxable au 1er janvier. Quels actifs entrent dans l’assiette, quelles dettes restent déductibles, et quelles stratégies permettent de réduire son IFI tout en continuant à investir en immobilier ?

L’IFI a remplacé l’ISF au 1er janvier 2018. Le changement de nom a masqué un changement de nature, car l’assiette est passée de l’ensemble du patrimoine au seul immobilier. Un contribuable détenant 5 millions d’euros de portefeuille financier et 800 000€ de résidence principale ne paie aujourd’hui aucun IFI, alors qu’il aurait été redevable de l’ISF.

IFI 2026, imposition et conseils pour réduire son IFI Read More »

Où investir en 2026 ? Nos 12 meilleurs placements pour votre patrimoine

Où investir en 2026 ? Quels sont les meilleurs placements actuels conseillés pour votre patrimoine, entre assurance-vie avec fonds euros, ETF et fonds actions ou obligations, produits structurés, fonds d’infrastructures, capital-investissement, SCPI et immobilier, ou encore crypto-actifs ?

À la rentrée 2026, ces questions se posent dans un environnement qui a bougé pendant l’été. Les taux longs sont remontés des deux côtés de l’Atlantique, avec une OAT française à 10 ans repassée au-dessus de 4% début août pour la première fois depuis 2008, alors que le pétrole reflue et que les marchés actions américains inscrivent leurs plus hauts de l’année.

Où investir en 2026 ? Nos 12 meilleurs placements pour votre patrimoine Read More »

Investir en SCPI internationales en 2026, le guide

Les SCPI internationales sont les SCPI de rendement qui investissent uniquement ou principalement en immobilier locatif à l’étranger hors de France. Les parts de SCPI européennes permettent à un investisseur particulier de générer des revenus mensuels ou trimestriels peu imposés et diversifiés grâce aux loyers des immeubles de bureaux, écoles, hôtels, logistiques, résidences et cliniques acquis dans toute l’Europe.

À titre d’illustration, avec un rendement moyen de 4,5% net de frais (non garanti), vous pouvez ainsi percevoir environ 375€ par mois indexés sur l’inflation pour chaque 100 000€ investis dans ces meilleures SCPI.

Investir en SCPI internationales en 2026, le guide Read More »

Investir en immobilier pour l’expatrié : Le guide 2026

En tant que Français expatrié ou non, investir en immobilier est un passage incontournable si vous souhaitez optimiser au mieux votre patrimoine le long terme.

Investir en immobilier classique neuf ou ancien, locatif ou pied-à-terre, investir en nue-propriété, location meublée LMNP (attention au passage non voulu en LMP pour les expatriés !), SCPI internationales en 2024 ? Expatriés, notre cabinet vous accompagne dans l’élaboration de votre stratégie patrimoniale et d’investissements immobiliers.

Investir en immobilier pour l’expatrié : Le guide 2026 Read More »

Fiscalité de l’expatrié non-résident : Notre guide 2026

Comment fonctionne la fiscalité française et l’imposition des non-résidents ? Pour mieux investir en tant qu’expatrié et constituer votre patrimoine, comment optimiser votre fiscalité de non-résidents français en 2024 sur vos revenus et vos plus-values ?

Douce France, cher pays de mon enfance…. En tant qu’expatrié de nationalité française, vous faites face à la problématique d’éloignement de votre pays d’origine, soulevant des difficultés de gestion de votre patrimoine, et donc de la prise de décision en matière de fiscalité, transmission, placements financiers et investissements immobiliers.

Fiscalité de l’expatrié non-résident : Notre guide 2026 Read More »

Investir en crypto-actifs, en direct et en assurance-vie

Investir en crypto-actifs avec un Prestataire de services d’actifs numériques (PSAN) enregistré auprès de l’Autorité des marchés financiers (AMF) vous permet de diversifier votre patrimoine avec Bitcoin, Ethereum, Solana, Chainlink ou les autres Altcoins dans un cadre réglementaire sécurisé et accompagné de votre conseiller en investissements financiers également agréé (CIF-CGP).

Pouvant être détenus et échangés via internet sans intermédiaire, grâce à la révolution technologique qu’est la blockchain, les crypto-actifs sont une nouvelle classe d’actifs qui ouvrent la voie à de nouveaux domaines et usages tels que l’or numérique, la finance décentralisée, les Real-World Asset (RWA), les jetons non fongibles (NFT), les métavers, le Web3, la traçabilité industrielle et la gouvernance décentralisée (DAO).

Investir en crypto-actifs, en direct et en assurance-vie Read More »

Investir en Suisse (en tant que Français)

Et si vous investissiez en Suisse ? Si vous êtes Français, investir une partie de votre patrimoine en Suisse vous permet de bénéficier de sa place financière internationale puissante et de la sécurité juridique du pays le plus stable et démocratique d’Europe.

Réaliser des investissements en Suisse est un acte fort de sécurisation et de diversification de votre patrimoine, notamment si vous faites partie des 1% des ménages les plus aisés en France selon l’INSEE, c’est-à-dire ceux possédant au moins 2 072 600 € d’actifs nets.

Investir en Suisse (en tant que Français) Read More »

Investir en private equity, conseils et choix de fonds

Le private equity (aussi appelé capital-investissement) est l’investissement dans le capital des entreprises non cotées du monde entier, comme les licornes françaises Doctolib, Ledger ou Blablacar, ou comme les géances américaines Space X ou Epic Games.

Grâce au private equity, ou « capital-investissement », notamment via des fonds spécialisés (FCPR, FPCI, SLP, FCPI, FIP…), vous pouvez diversifier votre patrimoine et réaliser de potentielles plus-values à leur revente en investissant dans le capital d’entreprises non cotées des secteurs d’avenir : Industrie verte, intelligence artificielle, fintech, cybersécurité, blockchain, santé, infrastructures, robotique…

Investir en private equity, conseils et choix de fonds Read More »

L’assurance-vie luxembourgeoise, fonctionnement et conseils

L’assurance-vie luxembourgeoise est un contrat d’épargne donnant accès à une gamme de supports financiers quasi-illimitée grâce au fonds interne dédié (FID) et au fonds d’assurance spécialisé (FAS), la neutralité fiscale internationale et une protection accrue des capitaux en cas de faillite grâce au triangle de sécurité et au super privilège.

Les souscripteurs fortunés et bien conseillés peuvent réaliser une stratégie financière sur-mesure et mieux protéger leur patrimoine grâce au fonctionnement flexible des contrats d’assurance-vie luxembourgeois.

L’assurance-vie luxembourgeoise, fonctionnement et conseils Read More »

PEE 2025 : Mise en place d’épargne salariale PEE PERCO

Tout sur la mise en place d’épargne salariale PEE PERECO dans votre entreprise en 2025. Encadrés par un accord d’intéressement, de participation et/ou des règles d’abondement, des versements sont réalisés sur le plan d’épargne entreprise (PEE) et/ou un plan d’épargne retraite entreprise collectif (PERECO) des dirigeants et des salariés de l’entreprise.

En contrepartie d’une période de blocage du capital de 5 ans pour le PEE et jusqu’à la retraite pour le PERECO (hors cas de sortie anticipés), les versements effectués par l’entreprise sont exonérés d’impôt sur le revenu et de charges sociales, assujettis à uniquement 9,7% de CSG-CRDS.

L’épargne salariale est donc un outil de partage du profit puissant pour toute entreprise qui dispose d’au moins un salarié, fidélisant et motivant tous les collaborateurs par une rémunération supplémentaire à très faible imposition pouvant aller jusqu’à 76 545€ par an par bénéficiaire salarié ou dirigeant.

PEE 2025 : Mise en place d’épargne salariale PEE PERCO Read More »

Investir dans les infrastructures : Les meilleurs fonds

Investir dans les infrastructures en 2024 est désormais possible pour un investisseur particulier grâce à des fonds d’assurance-vie et de capital-investissement.

Valeur refuge en tant qu’actifs tangibles, indispensables au fonctionnement de nos sociétés, l’investissement en infrastructures possède des caractéristiques proches à celles de l’immobilier en sa capacité à générer des rendements stables long terme, mais avec une bien meilleure protection contre l’inflation et résilience face aux fluctuations économiques.

Investir dans les infrastructures : Les meilleurs fonds Read More »

Investir en bourse en 2024 : Notre allocation actuelle

Comment investir en bourse en 2024 ? Quelle allocation d’actifs en action, obligation, immobilier et crypto-actifs choisir actuellement ? Nous parcourons ensemble dans cet article quels sont les fonds, ETF ou modes de gestion notre cabinet de conseil en gestion de patrimoine préconise pour votre épargne financière en assurance-vie, PEA, compte-titres ou PER.

Investir en bourse en 2024 : Notre allocation actuelle Read More »

L’investissement en nue-propriété de bien immobilier ou de SCPI

L’investissement en nue-propriété vous permet de développer votre patrimoine immobilier en acquérant des biens neufs ou des parts de SCPI de rendement à prix décoté, sans gestion, sans impôt sur le revenu, ni impôt sur la fortune immobilière pour optimiser vos revenus au terme du démembrement.

L’investissement en nue-propriété de bien immobilier ou de SCPI Read More »

Le PER individuel – Ses stratégies d’épargne retraite

Quelles stratégies pour le Plan d’épargne retraite en 2023 ? Le PER est-il meilleur que l’assurance-vie pour préparer sa retraite ? Avec la possibiltité de sortir entièrement en capital à la retraite, en plus de la déduction d’impôt à l’entrée, le succès du PER individuel remplaçant le PERP et le Madelin ne se dément pas… mais attention, car son capital à la sortie sera réintégré à votre impôt sur le revenu !

Avez-vous déjà ouvert votre nouveau Plan d’épargne retraite individuel ? Transféré votre capital de PERP ou Madelin ? Mais surtout, avez-vous la bonne stratégie financière et fiscale pour optimiser la rentabilité de cette épargne en PERin ? Notre cabinet de gestion de patrimoine vous conseille pour élaborer ensemble cette stratégie PER sur mesure en 2023.

Le PER individuel – Ses stratégies d’épargne retraite Read More »

Les crypto entrent dans la gestion de patrimoine

Calci Patrimoine se positionne comme le 1er cabinet de conseil en gestion de patrimoine 100% crypto-actifs compatible.

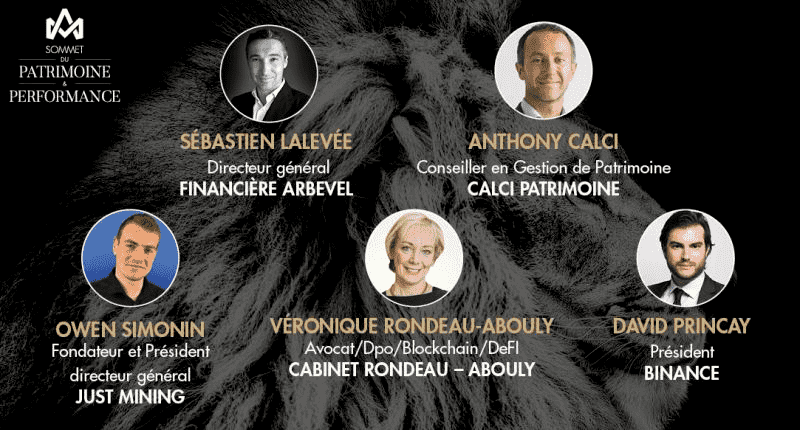
Le Sommet du Patrimoine et de la Performance est l’événement interprofessionnel qui réunit une fois par an tous les acteurs de la gestion de patrimoine et de la gestion d’actifs, avec conférences et remises de prix, et dont la 4ème édition a eu lieu le 14 juin 2022.

Aux côtés des dirigeants des plateformes crypto-actifs Binance et Just Mining, de la société de gestion Financière Arbevel et du cabinet d’avocat Rondeau-Abouly, Anthony Calci a représenté hier les professionnels de la gestion de patrimoine pour partager ses points de vue lors de la conférence « Les intermédiaires à l’heure de la blockchain ».

conference blockchain crypto-actifs cgp calci

Les crypto entrent dans la gestion de patrimoine Read More »

Calci Patrimoine intègre le classement de Décideurs Magazine

  Calci Patrimoine est désormais classé « Pratique réputée » dans Décideurs Magazine Nous avons le plaisir de vous annoncer que notre cabinet intègre en tant que « Pratique réputée » le classement 2021 « Gestion de patrimoine Ile-de-France – Conseils indépendants » de Décideurs Magazine. Voir le site de Décideurs Magazine « Classement 2021 du cabinet Calci Patrimoine »

Calci Patrimoine intègre le classement de Décideurs Magazine Read More »

Anniversaire du cabinet : Déjà 10 ans aux côtés de votre patrimoine

Il y a 10 ans quasiment jour pour jour, Calci Patrimoine était créé !

Notre vision pour nous démarquer des autres banques ou cabinets privés est depuis le départ : communiquer publiquement et en toute objectivité nos analyses, nos convictions sur les meilleures manières de réaliser vos stratégies de placements financiers et investissements immobiliers : communiquer publiquement et en toute objectivité nos analyses, nos convictions sur les meilleurs manières de réaliser vos stratégies de placements financiers et investissements immobiliers.

Nous remercions vivement les plus de 200 clients et familles qui nous ont fait confiance depuis 2011, nous sommes là grâce à vous et resterons pour vous.

Que de chemin parcouru ensemble…

  • Plus de 50 millions d’euros investis ensemble en placements financiers (assurance-vie, SCPI, capital-investissement…) et 47 biens immobiliers pour plus de 10 millions d’euros d’investissement.
  • Trophée d’Argent 2019 « Révélation CGP » par le groupe Décideurs Magazine et membre de Magnacarta, Lauréat 2020 du « Meilleur groupement de CGP ».
  • Articles publiés sur notre blog et régulièrement mis à jour qui font référence : assurance-vie luxembourgeoise, SCPI internationales, patrimoine des non-résidents, immobilier locatif meublé LMNP, nue-propriété, apport-cession 150-0 B Ter des chefs d’entreprises…

Anniversaire du cabinet : Déjà 10 ans aux côtés de votre patrimoine Read More »

Investir en location meublée ? Le guide LMNP LMP 2021

Oui la location meublée est toujours une très bonne stratégie d’investissement immobilier en 2021 si vous avez pour objectifs de vous constituer un patrimoine immobilier locatif et de vous créer des revenus supplémentaires. Vous devrez ainsi choisir d’investir dans les villes qui optimisent votre rapport rendement/potentiel de plus-value/risque, tout en optimisant votre imposition avec la fiscalité de la location meublée non professionnelle LMNP ou à l’impôt sur les sociétés IS, la location meublée professionnelle LMP étant généralement à éviter.

Vous pouvez choisir d’acquérir des biens immobiliers locatifs dans l’ancien ou neuf, gérés en direct par vous ou par une agence immobilière (appartements, locaux commerciaux, immeubles de rapport en location longue durée, bail mobilité ou en location saisonnière, stratégie neuf ou ancien, patrimonial ou haut rendement…), ou gérés en résidence de services (étudiantes, EHPAD, seniors, d’affaires ou de tourisme).

Aussi, si vous achetez vos biens immobiliers à crédit, vous bénéficiez d’un puissant effet de levier en faisant payer tout ou partie de vos mensualités par les loyers.

Mais attention aux évolutions de 2021 sur la location meublée : prix immobiliers plus élevés qu’en 2020 (avant l’arrivée du Coronavirus), conditions de crédit bancaire fortement resserrées et complexification de la fiscalité de la location meublée LMNP et LMP.

La crise sanitaire du COVID-19 gèle actuellement le marché immobilier : les locations saisonnières Airbnb tournent à vide avec notamment des annulations qui s’accumulent, des vendeurs retirent leur bien en vente, et les acheteurs se font beaucoup moins nombreux. Jusqu’à faire baisser fortement les prix et créer des opportunités pour les investisseurs opportunistes ?

Investir en location meublée ? Le guide LMNP LMP 2021 Read More »

Les 5 erreurs à éviter en Bourse selon Peter Mallouk

Mais pourquoi donc vos placements en bourse ne performent pas ? Quelles erreurs faites-vous en tant qu’épargnant ? Quelle stratégie d’allocation d’actifs mettre en place ?

Savez-vous que de 1990 à 2010, l’indice phare des actions américaines (le S&P500) a performé à 9,14% par an… Mais que l’investisseur moyen n’a obtenu que 3,27% par an (études Dalbar) ?

Selon Peter Mallouk et son livre « The 5 Mistakes Every Investor Makes And How To Avoid Them » (ou en Français dans le texte « Les 5 erreurs que tous les investisseurs font et comment les éviter »), cette sous-performance est due au fait que les investisseurs :

  • 1/ font du Market Timing,
  • 2/ et du Trading Actif,
  • 3/ suivent de mauvaises informations,
  • 4/ font des erreurs psychologiques et,
  • 5/ travaillent avec un mauvais conseiller financier.

Peter Mallouk a été élu premier conseiller financier indépendant des Etats-Unis en 2013 par le magazine spécialisé Barron’s. Son cabinet Creative Planning gère plus de 10 milliards de dollars américains (USD) pour ses clients. Il est aussi connu pour avoir participer aux deux livres du gourou du développement personnel Tony Robbins, Money Master The Game et Unshakeable.

Moi-même conseiller en gestion de patrimoine, je vous propose ainsi un résumé de ce livre ! Que vous soyez un professionnel de la finance ou un investisseur particulier, vous apprendrez beaucoup et n’en sortirez sans doute pas complètement indemne…

Les 5 erreurs à éviter en Bourse selon Peter Mallouk Read More »

Impôts et Location meublée : Anthony Calci dans Capital sur M6

Dimanche 12 mai 2019 a été diffusé sur M6 l’émission Capital spéciale Impôts « Les riches payent-ils assez pour les pauvres ? ».

Selon une enquête IPSOS de janvier 2019, deux Français sur trois estiment qu’ils donnent plus en taxes et impôts divers à la collectivité que ce qu’ils reçoivent en retour. Capital a ainsi réalisé le portrait de contribuables aux revenus très différents.

J’ai la chance d’y être présenté comme faisant partie des 1% des Français percevant les revenus les plus élevés et, en tant que gestionnaire de patrimoine, conseillant les plus fortunés.

J’y dévoile ma déclaration d’impôts et une de mes stratégies de constitution de patrimoine immobilier en location meublée LMNP à haut rendement que je réalise pour moi et mes clients.

Impôts et Location meublée : Anthony Calci dans Capital sur M6 Read More »

Réduction ISF 2017 : Investissement PME direct FIP et FCPI

La réduction de votre ISF 2017 grâce à l’investissement PME, c’est maintenant. Ce slogan n’est pas de notre Président de la République, mais bien de votre conseiller en gestion de patrimoine indépendant. Vous pouvez réduire votre ISF de cette année 2017 en investissant dans le capital de PME (en levée de fonds pour se développer), soit en direct via une holding ou via un mandat (« club deal »), soit par l’acquisition de parts de Fonds d’Investissement de Proximité FIP ou de Fonds Communs de Placement à l’Innovation FCPI.

Investir dans le capital de PME ouvre droit à une réduction d’impôt maximale de 50% des sommes nettes investies l’année de l’investissement, en contrepartie d’une indisponibilité des capitaux pendant toute la période définie par la société de gestion (de 5,5 à 10 ans).

  • A l’entrée : une réduction d’ISF immédiate jusqu’à 50% du montant net investi sur le « ratio PME » du fonds éligible dans la limite de 18 000€. Pour rappel : L’ensemble des réductions éligibles à l’ISF ne doit pas être supérieur à 45 000€.
  • A la sortie : une exonération des éventuelles plus-values (les prélèvements sociaux restent dus).

Vous contribuez donc à l’essor de ces entreprises tout en bénéficiant d’une réduction d’impôt sur votre ISF 2017 de cette année.

Vous pouvez investir via plusieurs véhicules d’investissements spécialisés, tels que les FIP (Fonds d’investissement de proximité), les FCPI (Fonds communs de placement dans l’innovation) ou mandat de gestion Club Deals.

Réduction ISF 2017 : Investissement PME direct FIP et FCPI Read More »

Les 7 Grands Thèmes 2018 de la Gestion de Patrimoine

Quels sont les grands thèmes de 2018 qui alimenteront nos échanges sur votre stratégie d’investissement et sur votre gestion de patrimoine ?

1/ Reflation et robotisation de l’économie

Le retour de l’inflation et de la croissance partout dans le monde confirme l’avènement de la reflation du nouveau grand cycle économique sur l’intelligence artificielle et la robotisation, non sans interrogation sur la place qu’elle aura auprès de l’Homme et ses futurs impacts sur les salaires, l’employabilité et la formation.

2/ Intervention des banques centrales

Une inflation qui sortirait de sa timidité et accélérerait, et ce seraient les banques centrales (US, Europe et Japon) qui devront réduire leur politique accommodante, voire remonter leurs taux directeurs, afin de récupérer de la marge de manœuvre pour le prochain cycle de stagflation (hausse de l’inflation, baisse de la croissance).

3/ Risques et opportunités des marchés boursiers cotés

Après une année 2017 paisible et positive, les marchés boursiers cotés restent bien positionnées en 2018, avec de nouvelles thématiques : actions Inde/Asie du Sud-Est/Afrique du Sud, matières premières, technologies européennes, retour en force des industries traditionnelles (Amazon vs Walmart, Ford vs Tesla…), toujours les petites et les moyennes entreprises ? ; mais sans doute avec plus de volatilité et de possibilités de points d’entrée par des évènements non identifiés : géopolitique, hausse des taux obligataires, change EUR/USD, surchauffe sur certains secteurs et classes d’actifs, ralentissement de grandes économies…

4/ Réforme fiscale 2018 en France

La nouvelle fiscalité française « Made in Macron » aura certainement un impact limité sur la gestion de patrimoine, mais alimentera les débats dans l’hexagone : ISF remplacé par l’IFI, flat tax de 30%, hausse à 17,2% de la CSG/CRDS et « année blanche » 2018 pour le prélèvement à la source de l’IR en 2019.

5/ Thèmes d’investissements « star » de gestion de patrimoine

Les solutions d’investissement qui seront incontournables en 2018 : le crédit (encore) si peu cher, le capital-investissement en non côté, les trackers d’indices en ETF et la gestion de convictions en coté, et l’immobilier à l’international.

6/ Réglementation, transparence, digitalisation

L’industrie du conseil en investissement est en pleine mutation (banques, assureurs, sociétés de gestion d’actifs, cabinets de gestion de patrimoine…) : plus d’informations et de transparence sur nos modes de rémunération (nouveaux règlements MIF 2, DDA et PRIIPS) et plus d’outils digitaux pour vous mettre au cœur du conseil (agrégation en temps réel du patrimoine avec MoneyPitch).

7/ Blockchain et Bitcoin

Et le « meilleur » pour la fin… les technologies de blockchain (notamment à travers les cryptomonnaies, type Bitcoin) qui bousculeront peut-être l’hégémonie des Etats, banques centrales et tiers de confiance (notaires, avocats…).

De quoi réfléchir pour projeter et gérer votre patrimoine financier et immobilier sur 2018 et au-delà… !

Pour un audit de votre stratégie patrimoniale, de vos objectifs et de vos projets, contactez-nous via les formulaires du site pour prendre un RDV téléphonique ou physique, c’est toujours avec plaisir que nous échangerons ensemble.
Les 7 Grands Thèmes 2018 de la Gestion de Patrimoine Read More »

Macron : Ses mesures qui impactent la gestion de patrimoine

Accueil >

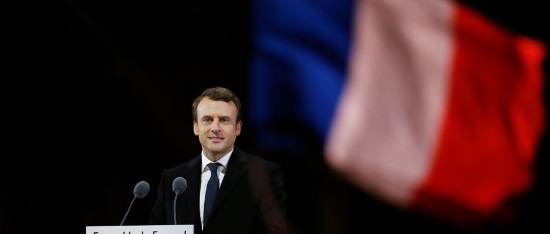
Après une période électorale agitée, les français ont élu leur président pour les cinq prochaines années : Emmanuel Macron. Quelles sont les mesures qui pourront impacter la gestion de votre patrimoine ? Flat tax, prélèvement à la source, transmission, IS, ISF…

macron-louvre-election

Analyse préparée par l’ingénierie patrimoniale de Magnacarta, groupement de cabinets de conseil en gestion de patrimoine indépendants, dont Calci Patrimoine est membre.

Macron : Ses mesures qui impactent la gestion de patrimoine Read More »

Fonds euros d’assurance-vie : fonctionnement, rendement et sécurité en 2026

Le fonds euros est le support à capital garanti d’un contrat d’assurance-vie. L’assureur garantit à tout moment le capital investi, net de frais, et y ajoute chaque année une participation aux bénéfices qui, une fois versée, est définitivement acquise. C’est le seul placement français qui combine garantie du capital, disponibilité permanente et rendement supérieur au livret A, avec 2,6% servis en moyenne en 2025.

Mais le fonds euros de 2026 ne fonctionne plus comme celui de 2012. Sa rémunération dépend désormais de la part d’unités de compte du contrat, avec des bonus qui peuvent porter le taux de 1,9% à plus de 4%. Sa sécurité repose sur Solvabilité 2, sur un fonds de garantie limité à 70 000€ et sur la loi Sapin 2, qui permet de bloquer les rachats en cas de crise. Nous expliquons ce que garantit réellement un fonds euros, comment son rendement est calculé, et quelle place lui donner dans une allocation.

Fonds euros d’assurance-vie : fonctionnement, rendement et sécurité en 2026 Read More »

Réduction d’impôt 2026, le guide complet pour payer moins d’impôts

Comment payer moins d’impôts en toute légalité ? Il n’existe pas un seul levier mais trois familles de solutions, qui ne s’adressent pas aux mêmes profils. Diminuer le revenu imposable en se créant des charges déductibles, appliquer une réduction directe sur l’impôt calculé, ou loger son épargne dans des enveloppes qui ne génèrent aucun revenu tant qu’on n’y touche pas.

Le PER, le déficit foncier, la location meublée, le Malraux, l’investissement dans les PME, l’assurance-vie, le PEA ou la nue-propriété relèvent chacun de l’une de ces trois logiques. Nous passons en revue chaque levier avec ses plafonds, ses chiffres et le profil auquel il convient, puis nous traitons les cas particuliers du dirigeant et de l’expatrié, pour lesquels la bonne stratégie ne se trouve pas dans les niches fiscales.

Réduction d’impôt 2026, le guide complet pour payer moins d’impôts Read More »

SCPI de rendement : comment investir en 2026, le guide complet

Investir en SCPI de rendement, c’est acheter des parts d’une société qui détient un parc d’immobilier professionnel et vous reverse chaque trimestre une fraction des loyers encaissés. Vous accédez ainsi à l’immobilier d’entreprise, bureaux, commerces, logistique, santé, avec quelques milliers d’euros, sans gestion locative et avec une diversification qu’aucun investisseur particulier ne peut reconstituer seul.

SCPI de rendement : comment investir en 2026, le guide complet Read More »

Taxe sur les holdings patrimoniales 2026, comment l’optimiser

La taxe sur les holdings patrimoniales instaure en 2026 une imposition annuelle de 20% sur certains actifs somptuaires détenus par les holdings patrimoniales dont la valeur vénale dépasse les 5 millions d’euros, retrouver tous les conseils sur comment l’anticiper et l’optimiser.

Créée par l’article 7 de la loi de finances 2026 et codifiée à l’article 235 ter C du CGI, la nouvelle taxe holding entre en vigueur pour les exercices clos à compter du 31 décembre 2026, avec une première taxation au printemps 2027.

Le texte adopté par 49.3 en février 2026 rapportera à l’État français seulement 100 millions d’euros à un taux de 20%, alors qu’ils avaient souhaité faire voter une taxe de 2% devant rapporter plus d’un milliard d’euros.

Taxe sur les holdings patrimoniales 2026, comment l’optimiser Read More »

Retour en haut